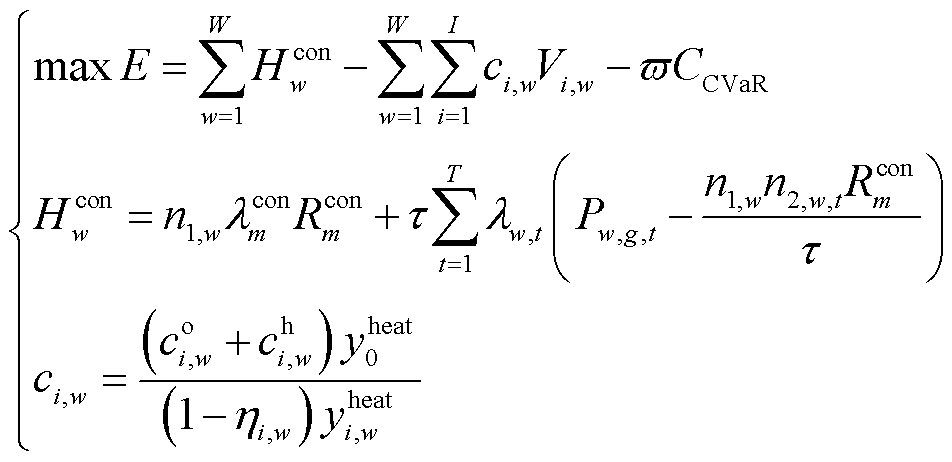 (1)
摘要 在新一轮煤炭市场和电力市场改革环境下,煤电企业面临着煤价攀升、电价下降和发电量缩减等多重压力。通过在煤炭-电力市场下制定一体化的期货与现货交易策略,能够提升煤电企业的市场竞争力,降低企业经营风险。针对煤炭市场决策结果与电力市场出清结果间的相互影响、发电商之间的定价博弈过程以及期货交易结算规则等问题,该文制定了一种考虑煤炭-电力市场联动博弈的燃煤电厂期货-现货交易策略。首先,通过考虑边际机组情况的对手发电商竞价决策模型得到燃煤电厂最恶劣交易环境;其次,采用强化狼群等级制度的灰狼优化算法求解煤炭-电力市场下燃煤电厂交易决策模型;最后,通过算例分析对策略的有效性进行验证。结果表明,所提策略能够有效地增加燃煤电厂在煤炭-电力市场的收益,并提高其风险管控能力。
关键词:煤炭市场 电力市场 定价博弈 市场联动 期货交易
“十三五”期间,国家在煤炭行业实施持续性去产能政策,致使“十四五”期间煤炭产能与市场用煤需求不匹配,进而引发2021—2022年间的煤炭价格持续上涨。与此同时,我国新能源装机容量逐年增高[1-2],“绿电”的大量涌入[3-4]进一步压缩了火电企业在电能量市场的盈利空间。在新一轮的煤炭市场和电力市场环境下,煤电企业面临着煤价攀升、电价下降和发电量缩减等多重压力。
在新的市场环境和政策下[5-6],煤电企业需要提升对上游煤炭市场交易和下游电力市场交易的一体化管控能力。如何制定最优的交易策略,提高煤电企业在煤炭市场和电力市场的收益,是煤电企业成本控制领域的核心。此外,为实现市场的全方面平稳运行,国家发展改革委发布了《关于做好2023年电力中长期合同签订履约工作的通知》和《关于进一步完善煤炭市场价格形成机制的通知》,强调了期货在市场交易中“压舱石”和“稳定器”的作用。因此,煤电企业在制定交易策略的过程中,还需结合期货交易与现货交易的优势,提高企业的抗风险能力和市场竞争力。
在下游电力市场竞价领域,研究的关注点主要集中于:①根据对其他市场主体的报价预测,制定自身主体的最优策略[7-10];②在电能量市场与辅助市场之间寻找最优分配策略,提高发电商在各个市场的总收益[11-13]。文献[14]采用主从博弈架构,构建了发电商电力现货-深度调峰市场联合优化模型。文献[15]提出了一种考虑风险偏好的发电商混合随机-鲁棒竞价模型以有效应对各种场景,并在不同风险偏好下选择合适的竞价策略。然而,上述研究集中于探索发电商在电能量市场的竞价策略,忽略了煤炭市场与电力市场之间的联动关系。并且,随着参与者和多周期约束的增加,模型的规模迅速增长,容易导致以往的竞价模型求解困难。
在上游煤炭市场采购、掺烧的研究领域,过往的研究侧重于使用分层优化和数据统计的方法来制定发电商煤炭采购和掺烧策略[16-17]。文献[18]构建了一个多目标优化模型,用于为燃煤电厂确定最优燃料采购组合,以实现环境友好且经济可行的电力供给。文献[19]提出一种上下游市场联动的分层决策模型,通过煤炭掺烧后的报价调整反映发电成本的变动。文献[20]将煤电机组时序生产模拟与燃煤采购决策相结合,构建分层优化模型,得到燃煤采购方案。文献[21]将燃煤电厂的自调度分为购煤和发电两阶段,并提出了发电与购煤协同优化方法。文献[22]基于煤炭掺烧约束,制定了风-光-水-火发电的随机经济调度策略,提高了煤电机组的经济效益与环境效益。虽然上述研究兼顾了燃煤电厂在电力与煤炭市场的整体运营问题,但在发电竞价方面存在不足,未能有效刻画不同竞价策略下发电收益、发电煤耗等因素对发电商购煤及掺烧策略的影响。
燃煤电厂参与期货市场交易,可规避市场价格波动带来的风险,从而降低收益的不确定性[23]。文献[24]通过电力期货合约竞争力试验指出,规范的期货合约可显著提升交易效率。文献[25]提出了一种考虑现货-期货的发电企业全市场收益优化模型,提升了电价的稳定性,降低了企业低盈亏的风险,但未考量煤炭期货-现货交易与电力期货-现货交易间的联动机制。文献[26]构建了中长期市场下发电企业的购煤-发电决策框架,在控制经营风险的同时实现了企业收益最大化,但是对煤炭-电力市场下发电企业中长期交易收益及差价合同结算情况的刻画不够精准、具体。
针对以上现状和不足,本文将典型日运行模拟、主从博弈理论及电力市场出清与结算机制融入燃煤电厂煤炭-电力交易流程中,并计及期货交易合约,提出一种考虑煤炭-电力市场联动博弈的燃煤电厂期货-现货交易策略,助力燃煤电厂制定中长期交易计划。本文所作贡献如下:①将主从博弈理论应用于燃煤电厂的煤炭-电力交易决策模型,使电厂在购煤和掺烧阶段能够考虑发电收益与发电煤耗的影响,在市场竞价过程中能够考虑购煤与掺烧方案等因素的影响;②基于主从博弈理论与市场出清规则,提出一种考虑边际机组情况的对手发电商竞价模型,得到定价博弈下燃煤电厂的最恶劣交易环境,帮助燃煤电厂制定鲁棒性决策;③在模型中引入中长期电量交易,增强燃煤电厂在经营过程中的风险管理能力。
本文构建2个月内发电商煤炭-电力交易模型,以拟定最优交易策略。其中,煤炭采购计划按周制定,电力调度计划按日安排。为模拟2个月的中长期交易,以每月聚类出的4个周典型日运行模拟替代60天的运行模拟。
1.1.1 目标函数
在期货电量合约下,燃煤电厂制定经济的采购策略与掺烧策略,其目标函数由发电收益、购煤成本和风险管控成本三部分组成,即
(1)
式中,E为燃煤电厂在电力市场和煤炭市场下的净收益;W为采购周期内周数;I为购煤种类数; 为第w周下燃煤电厂的电能量收益;
 为煤种i在w周的入厂折算煤价,可通过对不同热值的采购煤炭作等热值折算得到;Vi,w为燃煤电厂在第w周对煤种i的购入量;
 为风险控制系数;
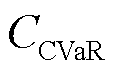 为条件风险价值所对应的损失成本;
 为第w周的周分解系数;
 为燃煤电厂第m月的期货合约电价;
 为第m月燃煤电厂与售电公司或大用户签订的中长期合约电量;
 为第w周内的天数;T为调度时段总数;
 为第w周典型日t时段的分解系数;
 、
 分别为第w周t时段的电力市场出清电价和第w周t时段煤电机组g的中标电量,基于各周典型日出清结果得到;
 、
 分别为煤种i在第w周的入厂煤价和入厂管理费;
 为煤种i在第w周的运输损失率;
 、
 分别为标准煤和煤种i在第w周的热值。
1.1.2 约束条件
1)期货电量合约约束
售电公司与大用户间的期货购电需求呈弹性特征,即需求量随价格的下降而递增。期货电量合约约束为
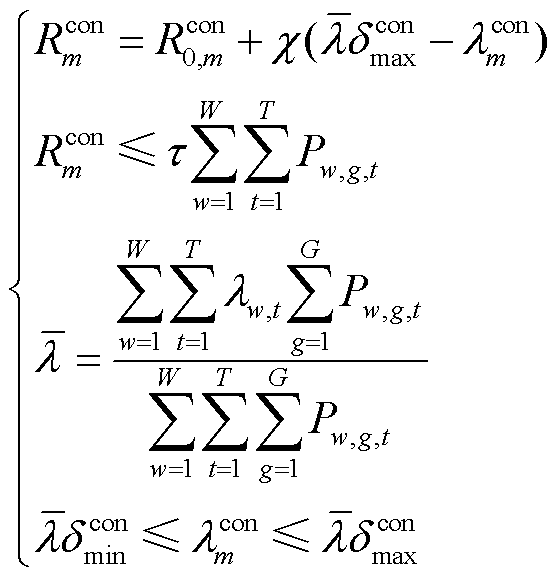 (2)
式中, 为中长期合约电量下限;
 为用户需求弹性模量;
 为中长期交易周期内的平均模拟市场出清电价;
 、
 分别为中长期合约电价上、下限浮动系数;G为煤电机组总数。
2)煤炭掺烧安全指标约束
在掺烧过程中,需依据煤质特性进行科学配煤。硫分、灰分及挥发分是煤电机组安全运行的关键指标:硫分超标易引发锅炉腐蚀,灰分过高会降低燃烧效率,挥发分不足则影响燃煤稳定性。为此,需通过动态调整掺烧比例严格控制上述参数[16-17]。尽管在实际中这些指标难以精确测定且相互关联,但通过综合分析设定并实时优化,可有效地保障锅炉安全运行,满足环保要求并提升经济效益。煤炭掺烧安全指标约束为
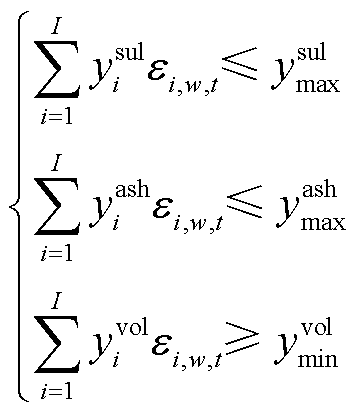 (3)
式中, 为煤种i在第w周典型日t时段的掺烧比例;
 、
 、
 分别为煤种i的硫分、灰分、挥发分;
 、
 分别为煤电机组硫分、灰分的最大值;
 为煤电机组挥发分的最小值。
3)煤炭掺烧热量约束
发热量是反映煤粉燃烧的综合性指标。当燃煤热值不足时,容易导致燃烧不稳定。此外,在煤电机组相同输出功率下,使用热值低的煤炭需要输出更多的煤粉。当磨煤机输出功率达到上限时,需要使用高热值煤才能相应地增加煤电机组的输出功率。煤炭掺烧热量约束为
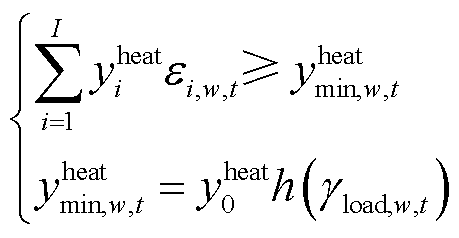 (4)
式中, 为煤种i的热值;
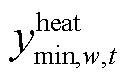 为第w周典型日t时段的煤炭掺烧最小热值;
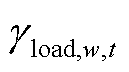 为第w周典型日t时段煤电机组的负载率;h(·)为负载率与煤电机组最小热值的折算函数。
4)煤炭掺烧状态约束
煤炭掺烧的数量受限于电厂配置的磨煤机数与相应的传输设备。掺烧状态约束包括煤炭掺烧比例约束、掺烧种类约束及掺烧量约束,具体为
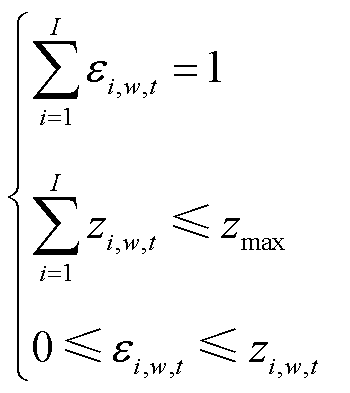 (5)
式中,zi,w,t为第w周典型日t时段煤种i的掺烧状态整数变量;zmax为煤炭掺烧种类上限。
5)煤炭交易量约束
为保证长协煤的采购量在合约规定之内,需对其月度、周内采购量做出限制。煤炭交易量约束为
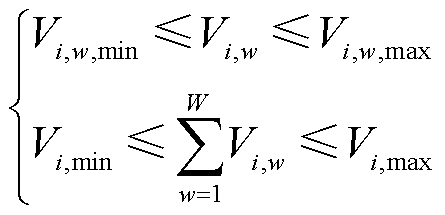 (6)
式中,Vi,w为第w周煤种i的购买量;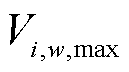 、
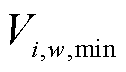 分别为期货合约下第w周煤种i的购买量上、下限;
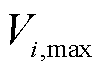 、
 分别为期货合约下煤种i的月度购买量上、下限。
6)燃煤电厂库存容量约束
燃煤电厂存放煤炭的场地有限,故对煤炭采购量增加限制。燃煤电厂库存容量约束为
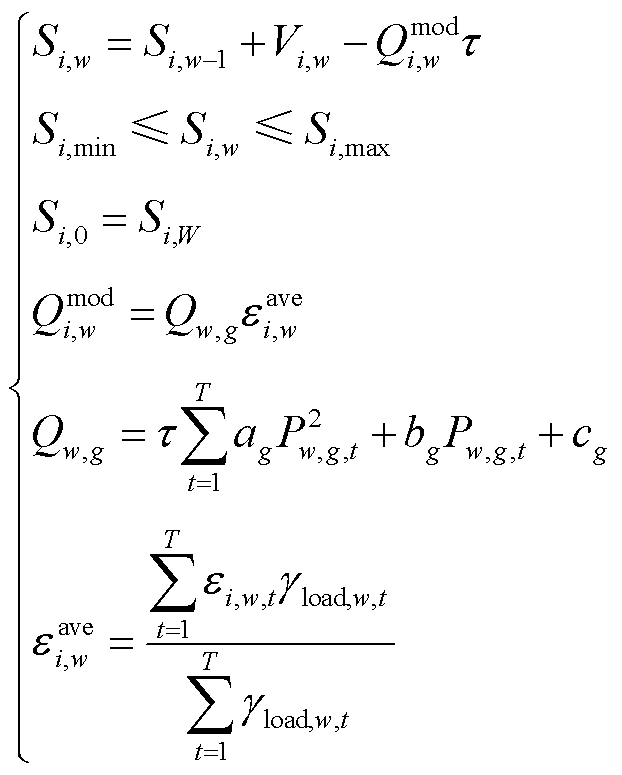 (7)
式中, 为第w周煤种i在燃煤电厂的存量;
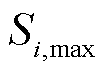 、
 分别为煤种i在燃煤电厂的总库存上、下限;
 、
 分别为煤种i在燃煤电厂第1周初始存量和最后1周结束存量;
 为第w周典型日煤种i的消耗量;
 为第w周典型日根据煤耗特性曲线所得煤电机组g的煤耗;
 、
 、
 为煤电机组g煤耗特性曲线的相关参数;
 为第w周煤种i的平均掺烧比例。
7)条件风险价值约束
由于周典型日模拟得出的出清电价及燃煤电厂中标电量与实际情况存在偏差,这可能导致燃煤电厂实际发电收益低于预期。为应对电力交易中的不确定性,引入条件风险价值[27]来构成风险管控成本,以评估现货交易占比过高给燃煤电厂带来的交易风险。加入条件风险价值后,可提升燃煤电厂电力期货交易占比,进而对其发电收益实施有效的风险管理。
基于燃煤电厂在电力市场实际收益与预期收益的历史偏差数据,构建收益损失场景集,并采用K-means++聚类方法进行场景削减,获取离散的典型场景及其对应概率,以用于条件风险价值计算。具体为
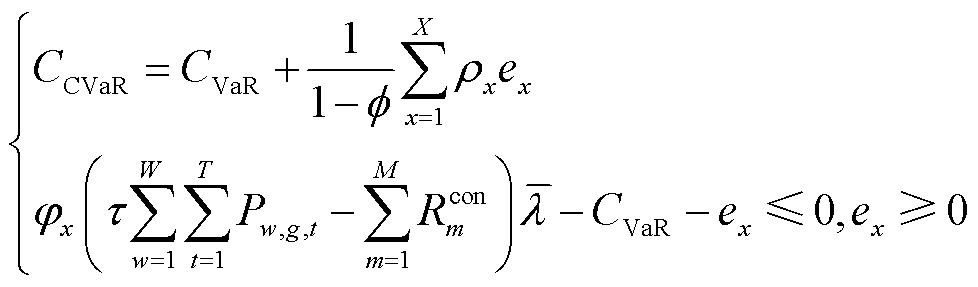 (8)
式中, 为风险价值;
 为置信水平;X为典型场景总数;
 、
 分别为场景x下的概率和辅助变量;
 为场景x下的收益损失比例,反映收益偏离预期的程度;M为中长期交易月数。
8)燃煤电厂报价调整约束
在报价环节,燃煤电厂普遍采用边际成本报价法。通过对煤电机组标准煤耗特性曲线进行分段线性化处理,可得出边际成本报价。在电力市场中,燃煤电厂实际报价以边际成本报价为基础上下浮动。调整煤炭掺烧计划后,燃煤电厂可对原掺烧计划下的分段报价作出调整。后续,新制定的策略性报价应控制在调整报价的一定浮动范围内,以确保能回收发电煤耗成本。具体为
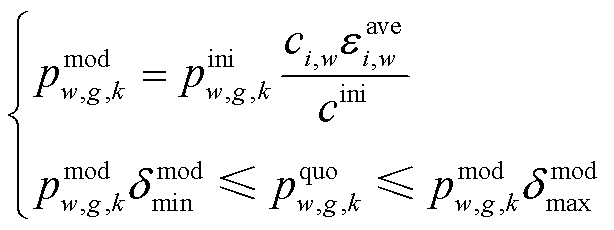 (9)
式中,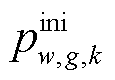 、
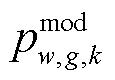 、
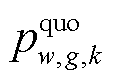 分别为第w周煤电机组g的第k段原发电报价、调整报价、策略性报价;
 为初始掺烧计划对应的综合煤价;
 、
 分别为报价调整上、下限系数。
9)电力市场出清相关约束
在多周典型日的电力市场出清过程中,需要考虑系统功率平衡约束、煤电机组分段出力约束、煤电机组爬坡约束、煤电机组总出力约束及风光出力约束。限于篇幅,此处不再赘述,详见文献[28]。
1.2.1 目标函数
在电力市场交易过程中,以某一燃煤电厂A作为拟定煤炭-电力交易策略的主体,其余发电商集体B则被视为燃煤电厂A的对手发电商。通过调整报价策略,对手发电商B能够改变其在电力市场的中标量。当对手发电商B通过策略性报价提高市场份额时,燃煤电厂A的收益会受损。而当对手发电商B获得最大发电份额时,燃煤电厂A的发电份额则达到最小。通过寻找对手发电商B最大发电份额对应的报价策略,可以得到燃煤电厂A在电力市场中所面临的最恶劣交易环境。在此环境下,燃煤电厂A的煤炭-电力交易策略即为其鲁棒交易策略。
考虑边际机组情况的对手发电商竞价决策模型目标函数为
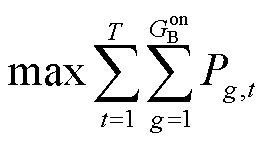 (10)
式中, 为对手发电商B中拥有报价变量的机组数;
 为机组g在t时段的中标电量。
1.2.2 约束条件
在周典型日内,对手发电商B总共可申报GB×K个报价,其中GB为对手发电商B的机组总数,K为机组报价总段数。然而,对手发电商B的机组总数较多,将所有机组的分段报价作为变量会增加双层模型求解的难度。因此,结合边际机组定位[29]和鲁棒盒式不确定集[30],本文提出一种考虑边际机组情况的发电商竞价决策域构建方法,来缩小对手发电商B报价变量的决策域 ,有
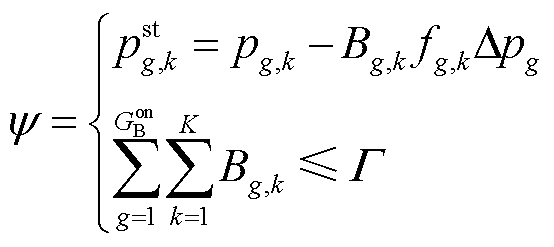 (11)
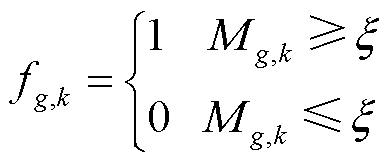 (12)
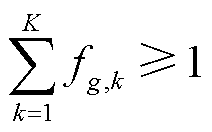 (13)
式中, 为机组g第k段成为报价变量的标识;
 为机组g第k段在周典型日安全约束经济调度(Security Constrained Economic Dispatch, SCED)中处于边际出力区间的次数;
 为报价变量标识的判定值;
 、
 分别为机组g第k段修改后的报价变量和辅助离散变量;
 为报价变量最大变化偏差;
 为不确定性调节参数,表征鲁棒程度。式(12)根据对手发电商B内机组处于边际出力区间的次数,判定对应出力区间的分段报价是否作为决策变量;式(13)根据分段报价变量的选取情况,来缩小对手发电商B中的可调整报价机组。
除上述约束条件外,还需考虑1.1.2节所述电力市场出清相关约束,此处不再赘述。
鉴于煤炭市场交易策略与电力市场竞价策略相互关联,将考虑边际机组情况的对手发电商竞价决策模型设为上层,将煤炭-电力市场下燃煤电厂交易决策模型设为下层,构建了考虑煤炭-电力市场联动的燃煤电厂定价博弈交易模型,即
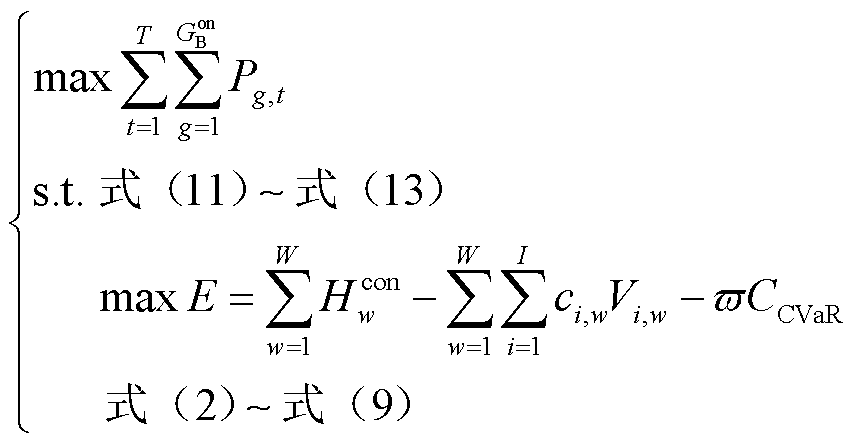 (14)
在该主从博弈模型中,对手发电商B作为领导者抢占市场份额,并将所得最优报价传递至煤炭市场;燃煤电厂A作为跟随者,在最恶劣电力市场交易环境下考虑期货交易合约,制定煤炭采购与掺烧计划,并将所得调整报价回传至电力市场;双方相互博弈直至均衡,最终获得煤炭-电力市场一体化最优交易策略。主从博弈决策流程如图1所示。
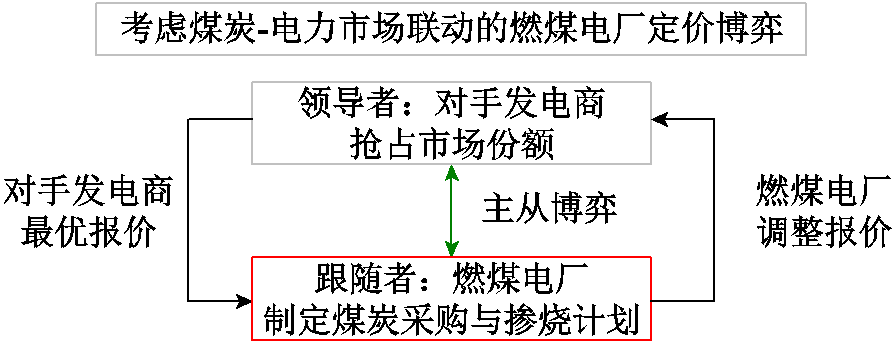
图1 主从博弈决策流程
Fig.1 Decision-making process of master-slave game
针对主从博弈模型式(14),由于下层模型涵盖了多周典型日的市场出清,若采用卡罗需-库恩-塔克(Karush-Kuhn-Tucker, KKT)条件或强对偶定理(Strong Duality Theorem, SDT)将其转换为单层的均衡约束数学规划问题[31],会引入大量的双线性项,统一求解上下层模型极易导致收敛困难。因此,传统的博弈模型转换方法并不适用。本节采用分层求解策略,将其转换为混合整数线性规划问题求解。首先,通过强化狼群等级制度的灰狼优化(Grey Wolf Optimization based on Strengthening the Hierarchy of wolves, GWOSH)算法调整策略性报价;其次,基于调整后的策略性报价运行SCED,求解燃煤电厂A的运行计划;然后,根据运行计划安排最优的购煤计划和掺烧计划。
针对传统灰狼优化(Grey Wolf Optimization, GWO)算法容易陷入局部最优且收敛缓慢的问题[32],GWOSH设置了“跟随狩猎”和“自主探索”两种模式,灰狼个体依据社会等级进行动态选择。“跟随狩猎”模式中,个体仅基于高等级灰狼的位置信息引导位置更新;“自主探索”模式则综合高等级灰狼与自身位置信息,通过引入随机扰动项增强全局搜索能力。两种模式均嵌入优胜劣汰选择机制:若新位置适应度劣于原位置,则放弃更新,确保种群始终向最优解方向进化。其原理可表述为
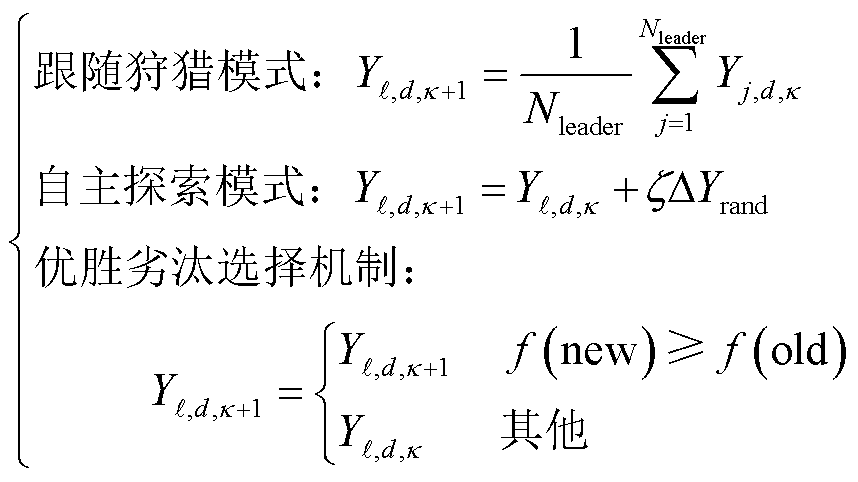 (15)
式中,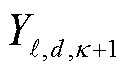 、
 分别为第
 次迭代中第
 只灰狼在第d维的新、旧位置;
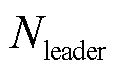 为高等级灰狼数量;
 为扰动强度系数;
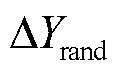 为随机位移;
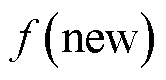 、
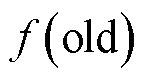 分别为新、旧位置适应度。
GWOSH通过社会等级划分明确分工:低等级个体(如ω狼)严格执行跟随策略,保障局部开发效率;高等级个体(如α狼)侧重自主探索,避免早熟收敛。该算法适用于求解高维复杂非线性优化问题,其优越性已在文献[33]中得到证明。
因策略性报价的取值不同会影响燃煤电厂A的中标电量与运行计划,故将其视为衔接上下层模型的变量,并作为狼群的位置,运行GWOSH不断更新求解。相应位置更新步骤如下。
1)GWOSH参数初始化:设置狼群数量、最大迭代次数和变量上、下限等参数,并在初始策略性报价上叠加浮动量,将结果作为各灰狼的初始位置。
2)将各灰狼的位置代入主从博弈模型求解,得到对应的适应度,并根据适应度选择α狼、β狼和δ狼,更新三类头狼的适应度与位置。
3)根据GWOSH位置更新规则和策略性报价的特性调整狼群的位置。
4)判断是否满足终止条件:α狼的适应度趋于稳定或者迭代次数达到上限。若不满足终止条件,则返回步骤2);若满足终止条件,则问题求解结束。
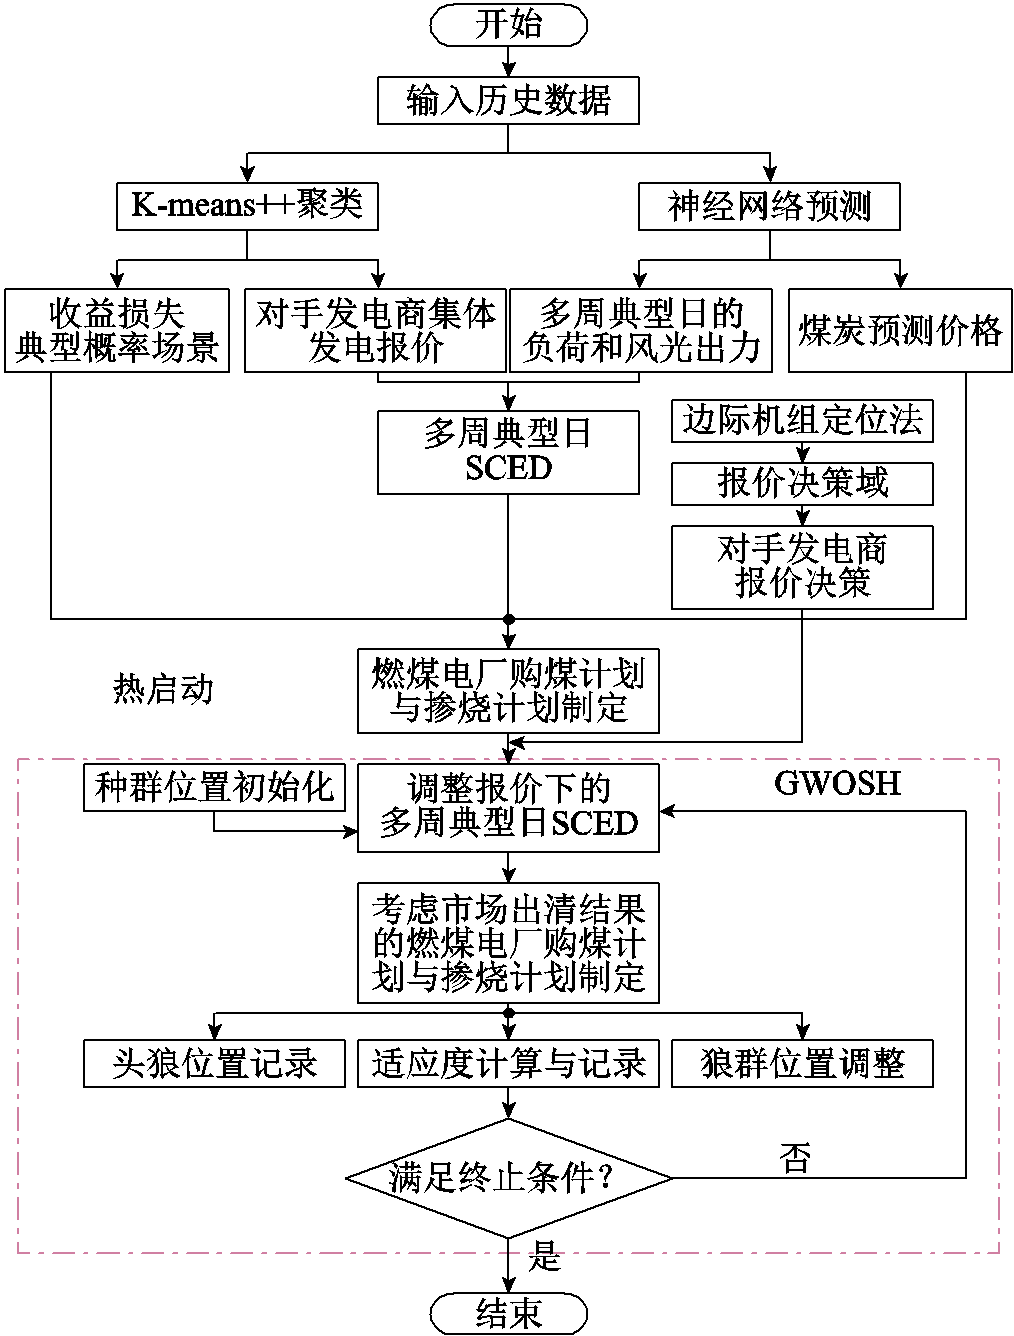
本文所提主从博弈模型的求解步骤如下,具体流程如附图1所示。
1)基于K-means++聚类和神经网络预测方法,得到收益损失典型概率场景、多周典型日的负荷、风光出力、煤炭预测价格和对手发电商B发电报价。
2)根据相应数据做多次SCED,得到周典型日机组各时段的负载率、燃煤电厂A的煤耗量和电力市场收益等数据。然后,使用边际机组定位方法,确定并统计对手发电商B各机组成为边际机组的次数和所处出力区间,并以此构建对手发电商B的报价决策域。
3)在多周典型日下,根据报价决策域,求解对手发电商B的竞价决策模型,得到对手发电商B的最优报价,并确定定价博弈下燃煤电厂A的电力市场最恶劣交易环境。
4)煤炭-电力市场下燃煤电厂交易决策模型的热启动:在最恶劣交易环境下,基于周典型日下机组各时段负载率、燃煤电厂A的煤耗量和电力市场收益等数据,制定期货-现货煤炭市场的采购和掺烧计划;通过式(9)计算调整报价,进而设置燃煤电厂A的报价区间。
5)根据先前数据,运行GWOSH以求解煤炭-电力市场下燃煤电厂交易决策模型,从而得到燃煤电厂A的最优交易策略。
选择国内某地市级电网相关数据对所提模型进行仿真。系统包含7台煤电机组、3台燃气轮机、2处风电场及2处光伏电站。其中,交易策略制定主体为660 MW煤电机组3,报价变量标识的判定值设置为7。制定中长期交易的周期为2个月,将2个月分解为8周进行统一优化。各类煤炭价格与煤质特性见文献[16-17],煤电机组相关参数见文献[19, 34],用户需求弹性模量、不确定性调节参数见文献[30, 35]。交易期内的煤炭入场折算电价如附图2所示。根据交易期内对手发电商的边际机组状态构建报价决策域,交易期内的边际机组状态统计如附图3所示。
为验证所提模型及求解方法的有效性,设置四种情景进行对比分析。情景1基于典型日运行模拟与分层优化方法[19-20]制定燃煤电厂交易策略,未考虑定价博弈、期货电力市场交易及煤炭-电力市场联动;情景2在情景1基础上增加定价博弈;情景3在情景2基础上增加期货电力市场交易;情景4在情景3基础上增加煤炭-电力市场联动(该情景即为本文所提燃煤电厂交易策略)。各情景设置与模型结构、博弈方法的对应关系详见表1。
表1 情景对比设置
Tab.1 Scenario comparison setting
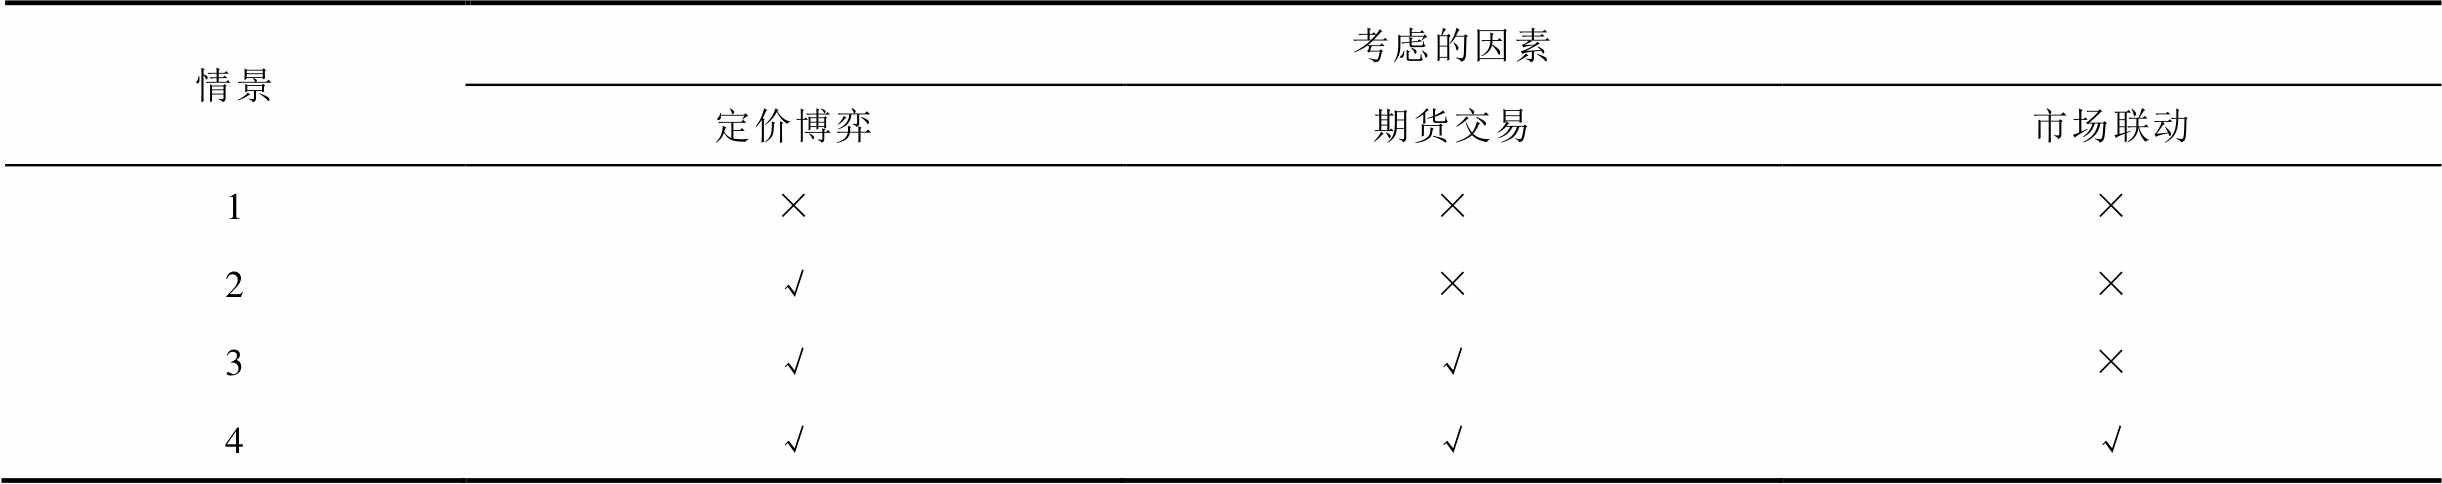
情景考虑的因素 定价博弈期货交易市场联动 1××× 2√×× 3√√× 4√√√
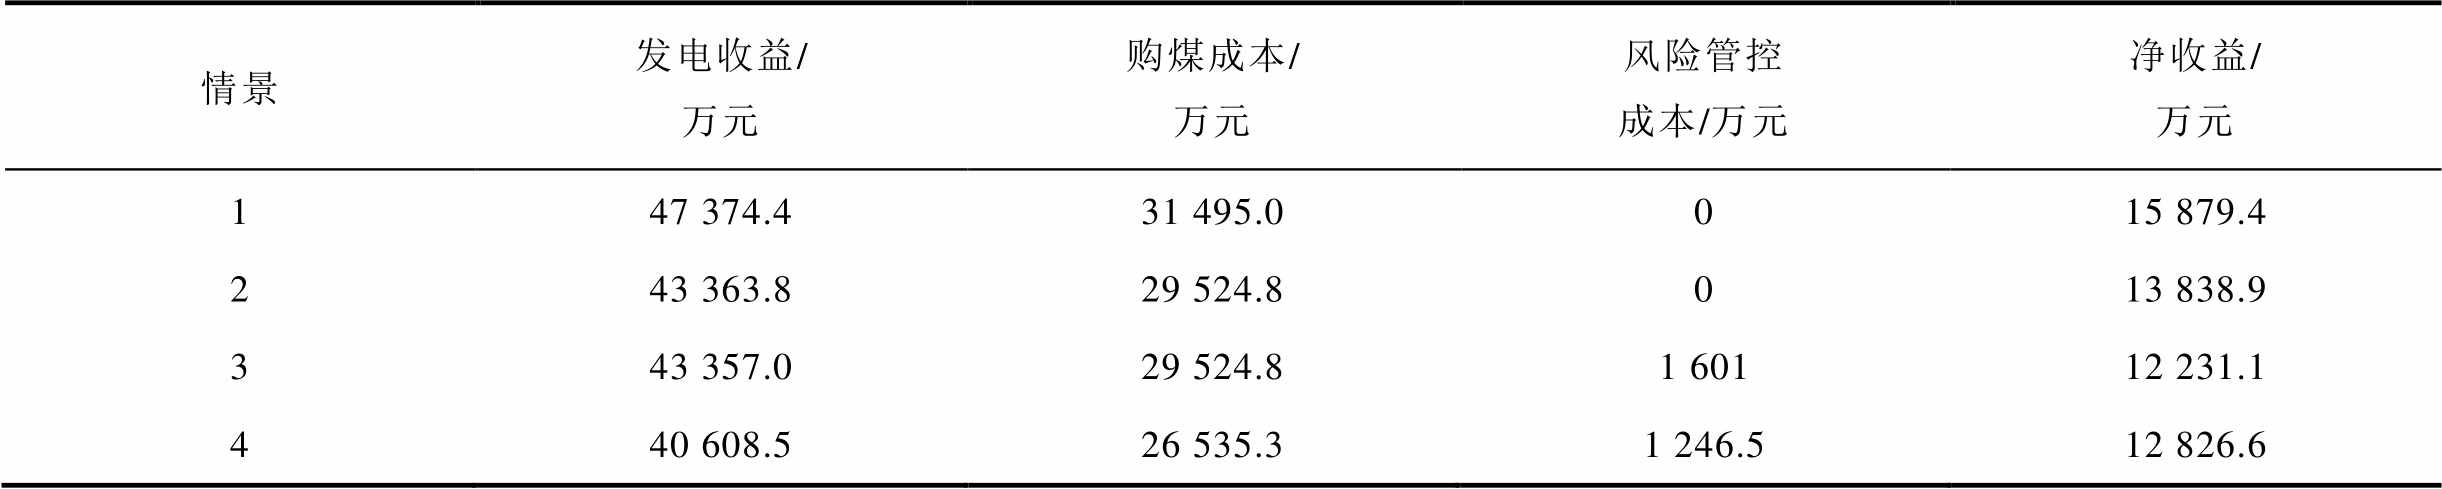
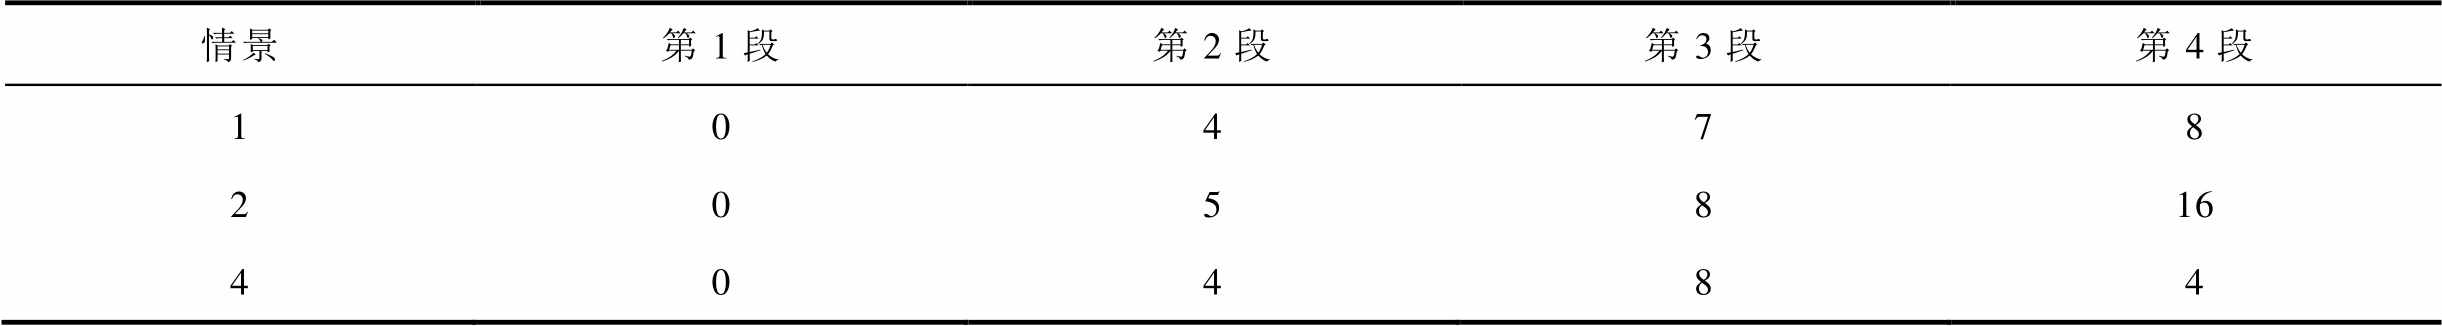
在不同情景下,燃煤电厂发电煤耗与收益情况如图2所示,交易结果见表2;机组3成为边际机组的情况见表3;周典型日出清电价如图3所示。
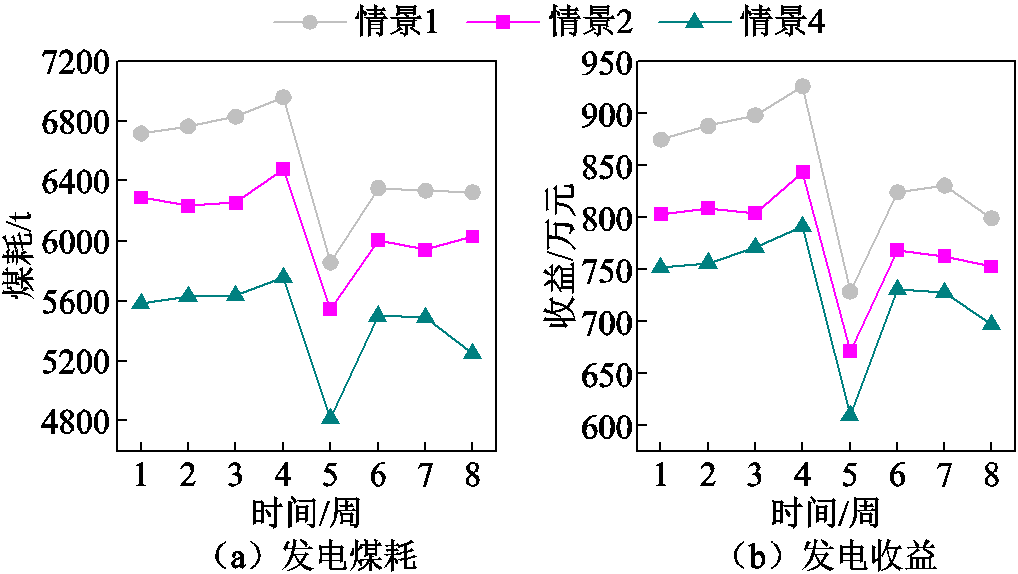
图2 不同情景下燃煤电厂发电煤耗与收益情况
Fig.2 Situation of coal consumption and revenue of coal-fired power plants under different scenarios
表2 不同情景下燃煤电厂交易结果
Tab.2 Trading results of coal-fired power plants under different scenarios
情景发电收益/万元购煤成本/万元风险管控成本/万元净收益/万元 147 374.431 495.0015 879.4 243 363.829 524.8013 838.9 343 357.029 524.81 60112 231.1 440 608.526 535.31 246.512 826.6
表3 不同情景下机组3成为边际机组的情况
Tab.3 Situation of unit 3 becoming marginal unit under different scenarios
情景第1段第2段第3段第4段 10478 205816 40484
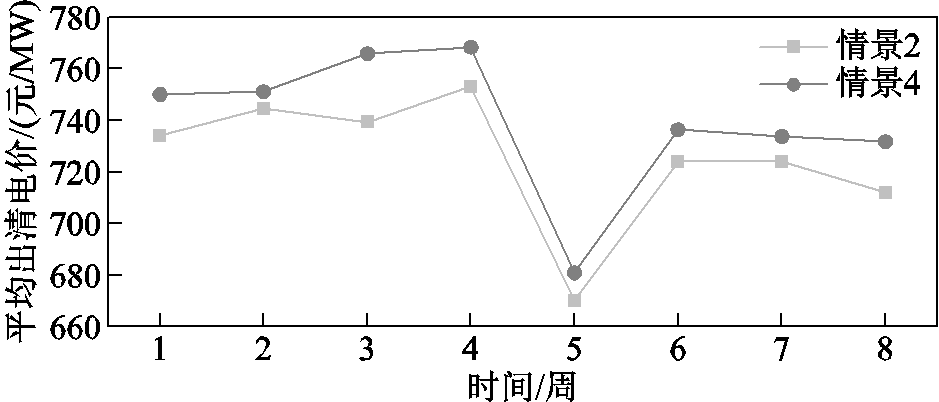
图3 不同情景下周典型日出清电价
Fig.3 Weekly typical daily clearing price under different scenarios
由图2可知,燃煤电厂的机组3在前4周的发电煤耗较高,在后4周的发电煤耗较少。机组发电量与发电煤耗成正比;同时,较高的发电量会抬高市场出清电价。因此,燃煤电厂在前4周获得了更高的发电收益。
此外,在情景4中,燃煤电厂通过在电力市场申报升价型策略性竞价,减少了其在交易期内的整体中标电量;同时,对应的发电收益也相应下降。然而,根据表2中的数据,尽管燃煤电厂的发电收益有所下降,但由于发电量的减少进而削减了发电煤耗和购煤成本,燃煤电厂的净收益反而有所增加。通过降低发电煤耗、调整掺烧策略,在保障安全性的同时使购煤成本较情景2减少10.13%。
由表3可知,相较于情景1,在情景2中,燃煤电厂面临最恶劣的电能交易情况时,机组3在更多时段成为边际机组。当对手发电商B未采用降价型策略性报价时,在大多数时段中,机组3并未成为边际机组,且其价格低于出清电价;此时,机组3可以获得报价低于出清电价对应出力区间的所有电量。而在情景2中,由于机组3过多地成为边际机组,导致其中标电量有所下降。在情景4中,燃煤电厂通过申报策略性竞价,减少了机组3成为边际机组的次数,从而保障了其报价低于出清电价对应出力区间的电量。
由图3可知,情景4的电价曲线整体上移。这是因为面对情景2的恶劣交易环境,燃煤电厂在情景4中通过策略性报价进行反制,主动减少中标电量以提高典型日的平均市场出清电价。市场出清电价的提升,意味着单位发电量的价值增加。因此,即便在发电量锐减的情况下,燃煤电厂仍能获得较为满意的市场交易净收益。
情景4中燃煤电厂购煤计划与日平均掺烧比例如图4所示。
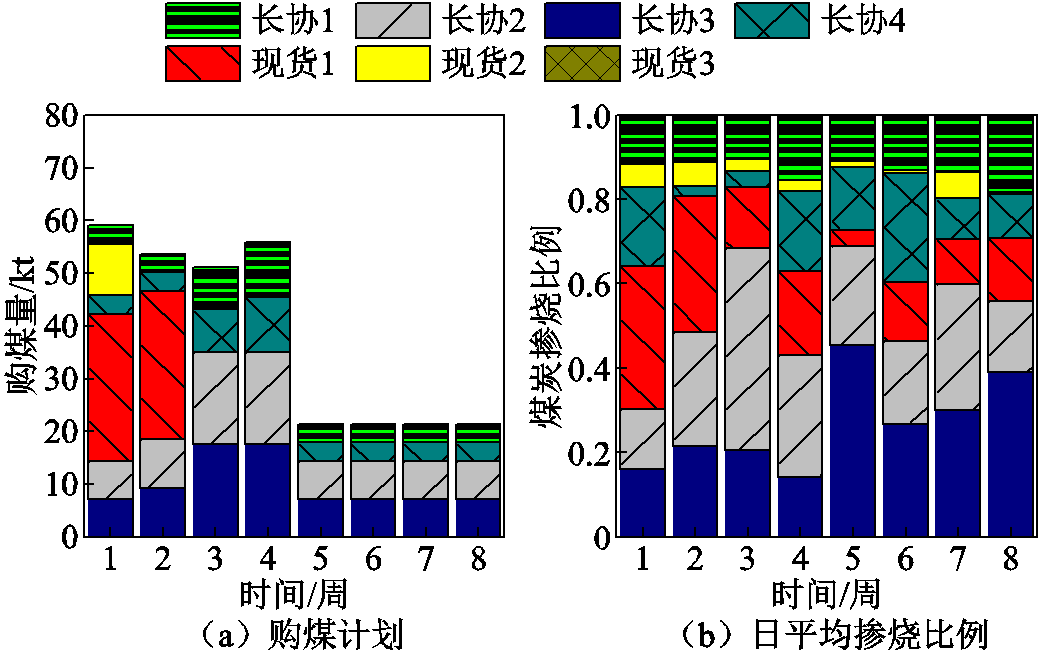
图4 情景4中燃煤电厂的购煤计划与日平均掺烧比例
Fig.4 Coal purchase plan and daily average blending ratio of coal-fired power plants in scenario 4
由图4a可知,因为发电煤耗的减少,燃煤电厂减少了对现货煤的购入,对于长协煤的采购计划维持不变。此外,因为压缩了发电量,燃煤电厂的电能量交易规模有所下降,机组3能够更多时段地运行在中等负载率工况,保证比较稳定的中标电量,降低了企业的风险管控成本。同时,由图4b可知,燃煤电厂使用了更多的高热值煤种进行掺烧,煤种的减少及热值的提高,都增加了机组燃烧过程中的安全性。
对比之前的情景可知,在最恶劣电能量交易环境中,在原多周发电计划下,购入现货煤来补充煤种并维持发电能源供给是一种较为经济的交易策略。但是,在本文算例中,选择购入少量的现货煤,并通过策略性报价提高平均市场出清电价,同时减少中标电量和发电煤耗,可以减少不必要的现货煤购入,增加单位发电收益,降低电能量交易规模,从而最大化燃煤电厂在煤炭-电力市场下的净收益。该过程体现了主体电厂根据对手行为动态调整报价、掺烧及采购策略的博弈闭环。
情景1中燃煤电厂购煤计划与日平均掺烧比例如图5所示。由图5a可知,因为“现货1”与“现货2”在第1~2周的价格较为低廉,故燃煤电厂应该在该时段大量购入,并于第2周接近这两类煤种的库存容量上限。在第1周后,“现货1”与“现货2”煤价持续攀升,进入第3周后,相较于其他煤种,其性价比已经丧失优势。因此,燃煤电厂在第3周后减少了这两类煤种的购入。在第1~6周,“现货3”煤价呈下跌趋势,于第4周占据煤价最低位,并于第6周达到谷底价值。因此,燃煤电厂在第5、第6周增加了对“现货3”的采购。此外,由于燃煤电厂持有长协煤采购合同,因此燃煤电厂每周都保持了一定的长协煤采购。
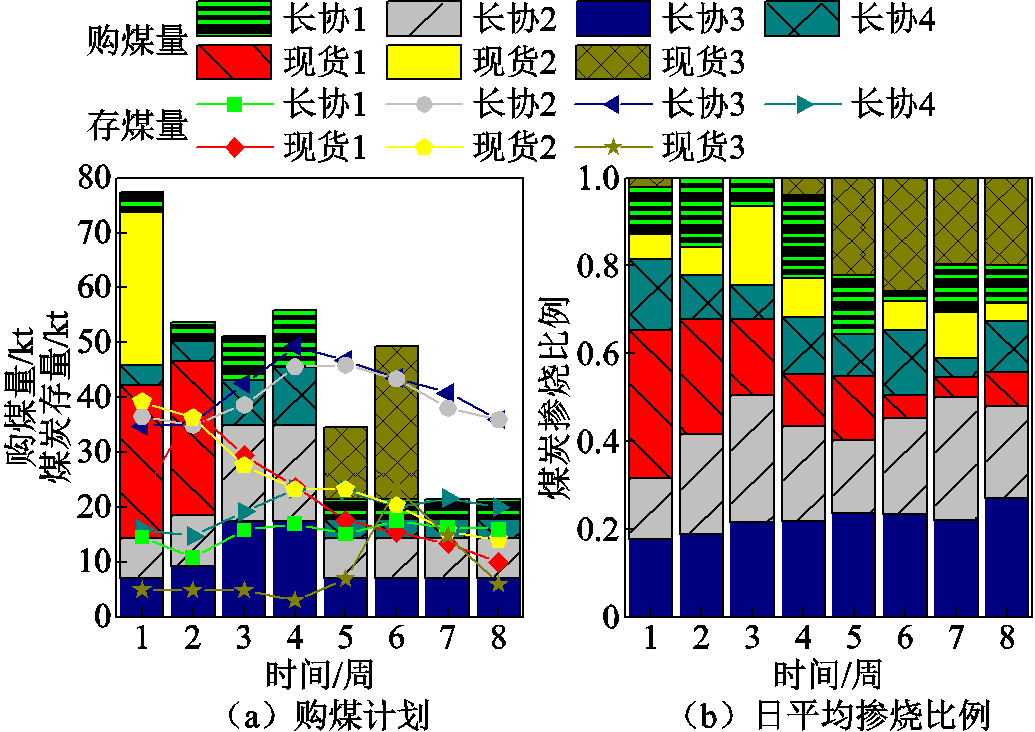
图5 情景1中燃煤电厂的购煤计划与日平均掺烧比例
Fig.5 Coal purchase plan and daily average blending ratio of coal-fired power plants in scenario 1
情景1中多周典型日的机组3负载率如图6所示。
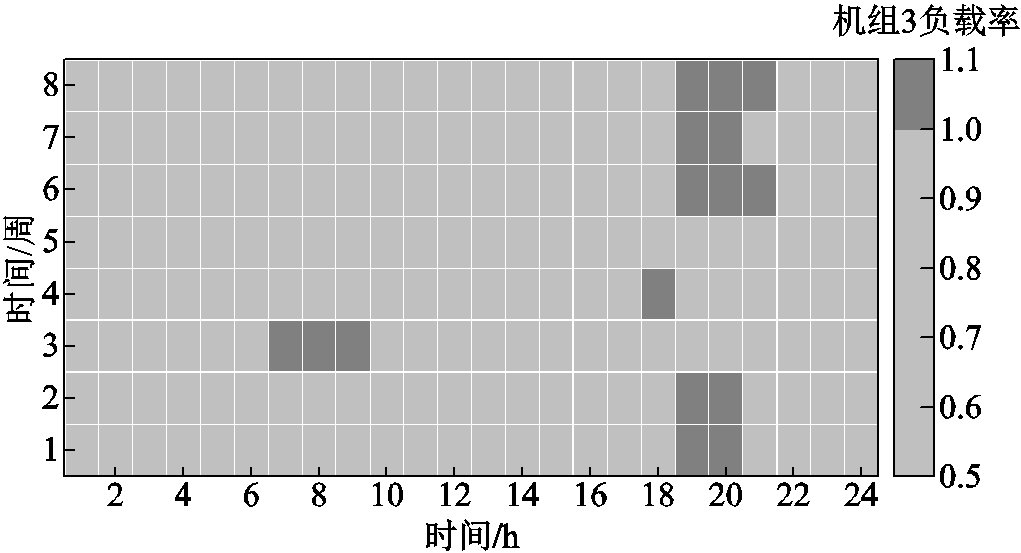
图6 情景1中多周典型日的机组3负载率
Fig.6 Load rate of unit 3 on typical multi week days in scenario 1
由图5b和图6可知,因前4周的机组平均负载率较高,所以在这段时间内使用的掺烧煤种热值较大。而在后4周,热值需求减小时,燃煤电厂采用了价格与热值均较低的“现货3”进行掺烧,以降低煤耗成本。
情景2先运行对手发电商竞价决策模型,得到对手发电商B的最优报价。根据附图3中对手发电商B各机组处于边际出力区间的次数,结合式(12),选取机组1、2、4、5、6制定竞争性报价。在最优报价下,对手发电商B在2个月内发电量增加52 942.8 MW,占其竞争性报价机组总发电量的1.48%,直接压缩主体燃煤电厂(机组3)的市场空间,验证了其通过降价策略抢占市场份额的行为。
图2显示情景2下机组3的发电煤耗与收益均低于情景1,表3进一步表明其成为边际机组的次数显著增加,证明对手策略性报价压缩了主体电厂的中标空间。
情景2中燃煤电厂购煤计划与日平均掺烧比例如图7所示。
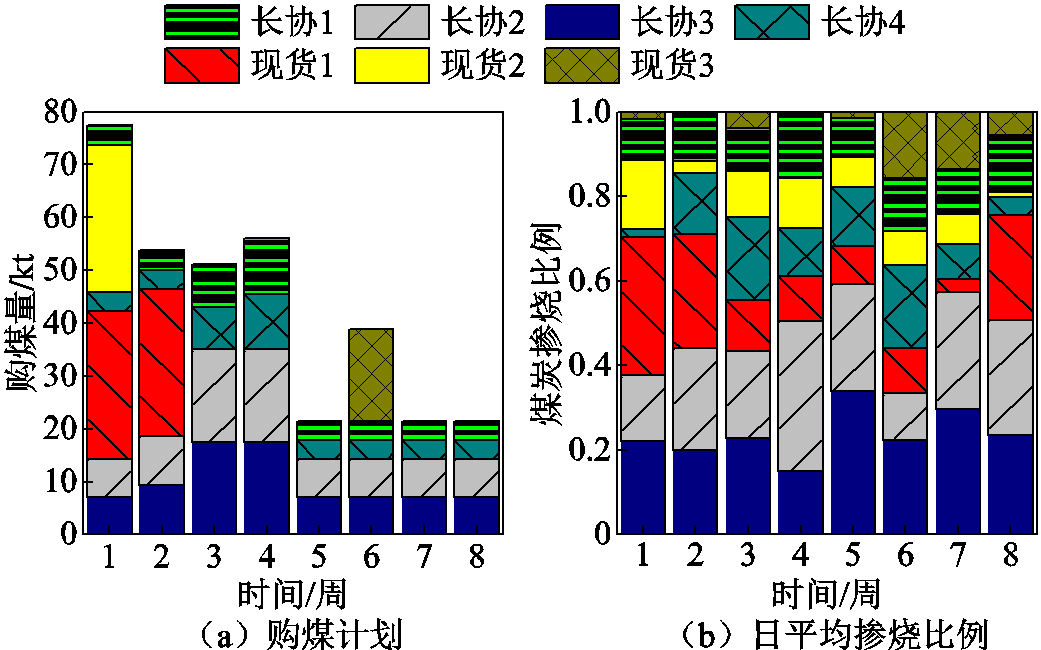
图7 情景2中燃煤电厂的购煤计划与日平均掺烧比例 Fig.7 Coal purchase plan and daily average blending ratio of coal-fired power plants in scenario 2
由图7可知,在对手发电商竞争性报价的影响下,燃煤电厂的发电份额减少,对煤炭的采购也相应减少。由于所有长协煤种的月度购买量都抵达了合约下限,因此,煤炭采购量的减少主要集中于“现货3”。现货煤种采购的减少虽使得购煤成本有所降低,但也导致了燃煤电厂的发电收益锐减,以及掺烧煤种中高价长协煤的份额增加。这些因素的综合作用降低了燃煤电厂的盈利能力。
相较于情景1,情景2中净收益虽略有下降,但通过边际机组定位与盒式不确定集构建方法,燃煤电厂能更全面地评估市场动态,显著增强其应对外部不确定性的能力。此外,该方法使决策过程更具鲁棒性,可反映燃煤电厂在“最恶劣”电力市场交易环境下的最优收益,并提供给燃煤电厂可靠的收益预期下限,从而保障收益稳定性。
在集中式电力现货市场中,期货合同仅作为金融结算工具,无需履行实物交割。因此,情景3中新增的期货合同约束不会影响燃煤电厂的物理执行计划,故情景3中的购煤计划和掺烧计划与情景2的计划保持一致。
为了减少燃煤电厂的经营风险及降低风险管控成本,燃煤电厂需适当调低期货合约电价,并增加期货合约电量。情景3中的期货合约电价为737.5元,较期货价格上限低34.9元,略低于第1月的平均现货出清电价742.8元,而与2个月的平均现货出清电价731.2元相近。在当前期货合约电价下,第1月和第2月的期货合约分别占总月度电量合约的74%和75.3%。
考虑了期货交易后,燃煤电厂需要确定每天24 h的分时段电量,并与现货市场各时段交易结果进行差价合同结算。情景3中的期货合约电价设置得较为合理,因此该情景的发电收益与情景2的差异较小。
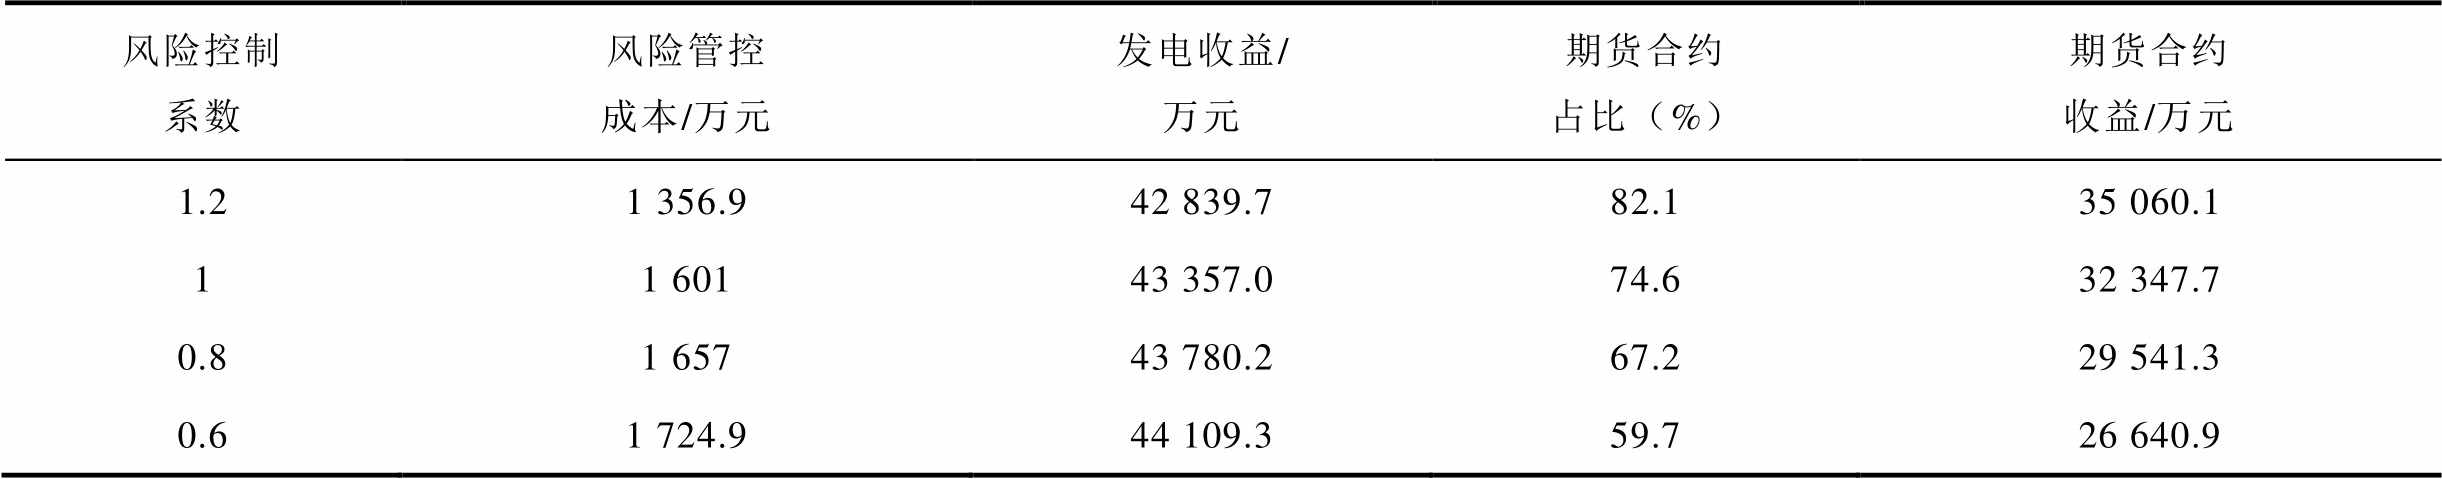
通过提高风险控制系数以增强风险管控,可得到期货合约占比更大的保守交易策略,从而提升燃煤电厂对市场不确定性的控制能力。不同风险控制系数下的燃煤电厂交易结果见表4。
表4 情景3中不同风险控制系数对应的燃煤电厂交易策略
Tab.4 Trading strategies of coal-fired power plants corresponding to different risk control coefficients in scenario 3
风险控制系数风险管控成本/万元发电收益/万元期货合约占比(%)期货合约收益/万元 1.21 356.942 839.782.135 060.1 11 60143 357.074.632 347.7 0.81 65743 780.267.229 541.3 0.61 724.944 109.359.726 640.9
由表4可知,风险控制系数越高,对应的风险管控成本也越低,燃煤电厂制定的交易策略越保守。为了降低交易的不确定性,在制定保守交易策略的过程中,需要提高期货交易电量的占比。因此,燃煤电厂所提供的期货合约电价也越低,在4个情景中分别为716.3、726.9、737.5、748元。虽然期货合约电量的增多抬高了期货合约收益,但较低的期货合约电价使得燃煤电厂预期的发电收益折损。因此,在对电力市场行情的波动性做出相应的评估后,通过选择不同的风险控制系数,燃煤电厂能够制定预期风险下的最优交易策略。
典型日内各时段中燃煤电厂的掺烧计划都必须满足掺烧安全指标约束与掺烧热量约束。其中,掺烧热量约束与典型日发电计划下的机组3负载率高度相关。情景4中,多周典型日的机组3负载率如图8所示,各时段掺烧方案如图9所示。
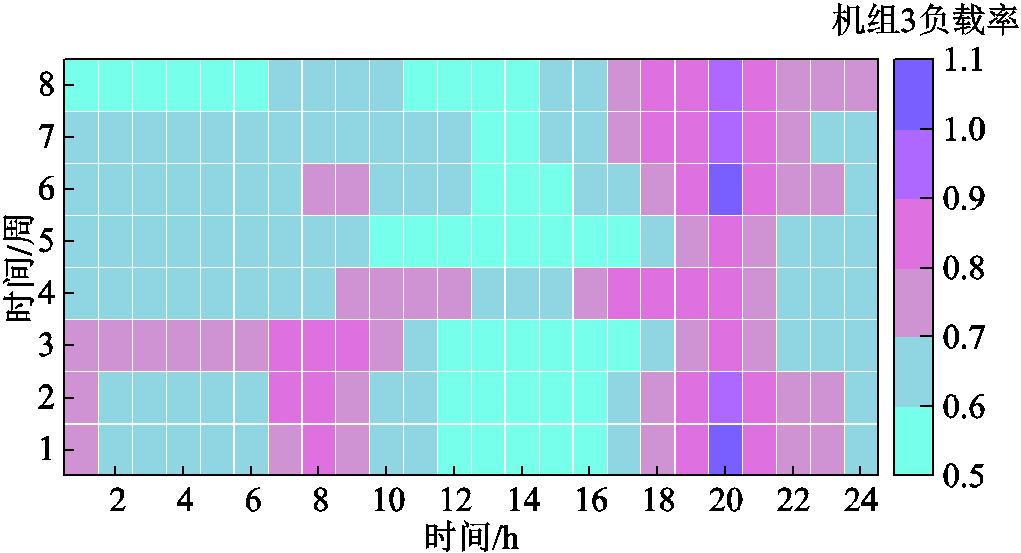
图8 情景4中多周典型日的机组3负载率
Fig.8 Load rate of unit 3 on typical multi week days in scenario 4
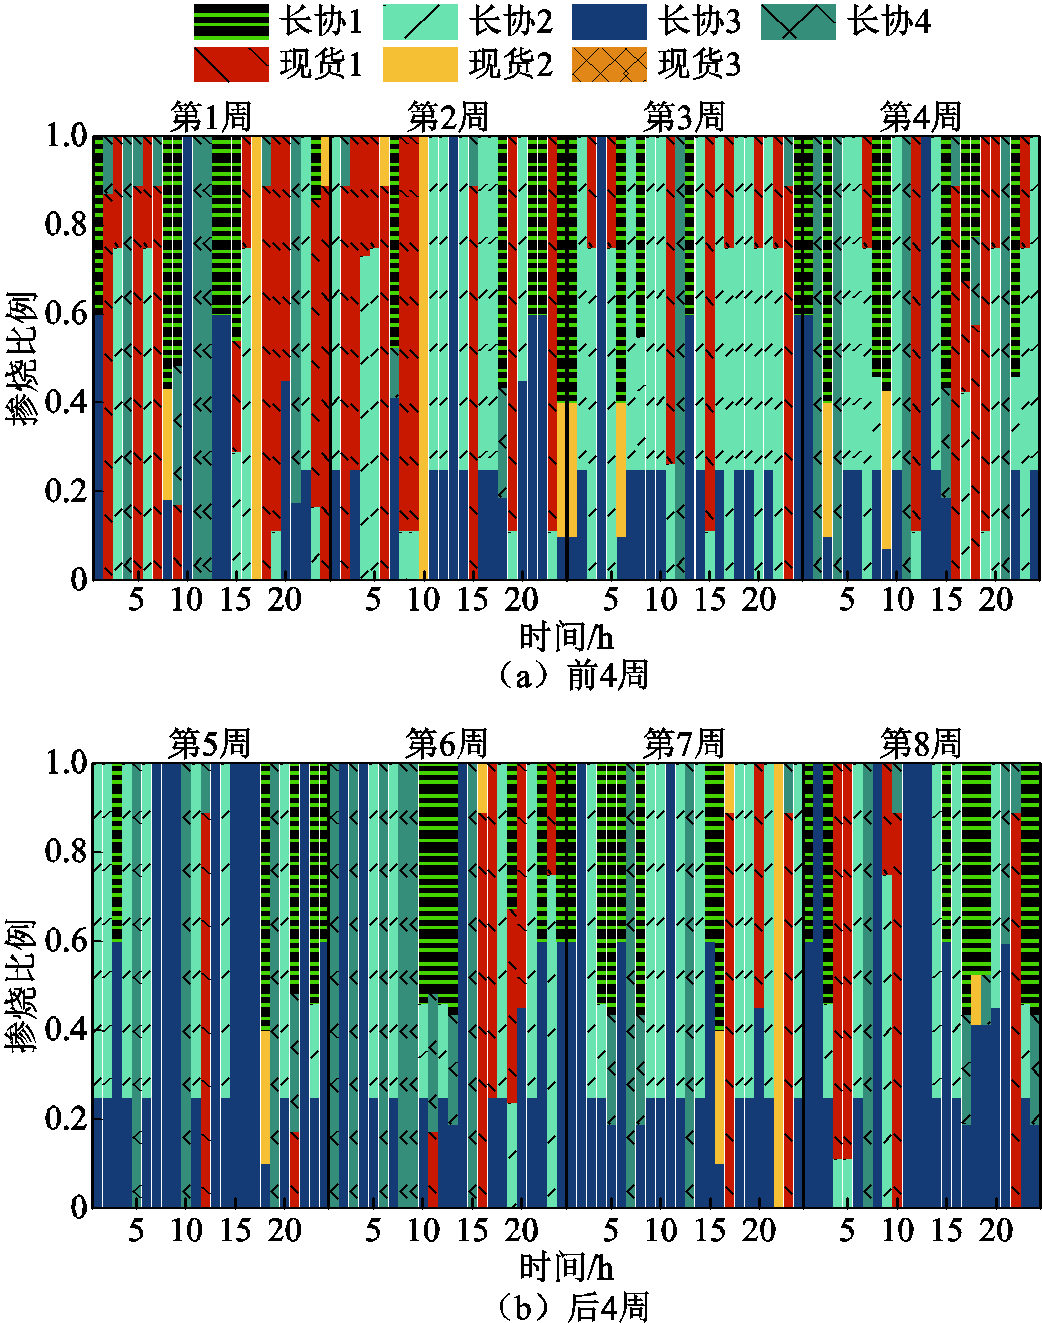
图9 情景4中各时段掺烧方案
Fig.9 Blending scheme for each period in scenario 4
由图8可知,机组3在12:00—16:00时段的负载率较低;在19:00—21:00时段的负载率较高;部分典型日8:00左右的机组负载率也较高。总体来看,机组负载情况呈现单峰状。由于燃煤电厂的策略性报价导致发电煤耗减少,进而使得机组各时段的整体负载率下降,所以情景4中掺烧热量约束对掺烧计划的影响较弱,掺烧计划的制定更多地考虑了购煤成本的经济性。
由图9可知,燃煤电厂在前4周进行的掺烧组合较多,而在后4周使用单一煤种燃烧的次数增多。这是因为前4周使用较多的煤种都在某些指标方面存在劣势,如“长协2”的灰分较高、“现货1”的挥发分较低、“长协1”的三项指标都较差;而后4周则使用更多的优质指标煤种,如“长协3”“长协4”和“现货2”,这三类煤种三项指标都较优,不需要进行掺烧来满足安全运行指标。此外,“现货1”在前2周投入燃烧的比例明显高于其他时段,这是因为燃煤电厂在“现货1”低价时大量采购,乃至“现货1”的存量达到上限;因此,为了尽可能地消纳和购入低价煤,燃煤电厂大幅增加了“现货1”的掺烧。另外,“现货1”是除“长协3”以外热值最高的煤种,且经济性更占优,其三项安全指标与约束标准只存在较小的偏差,可以很好地与其他煤种形成优势互补;为了满足掺烧热量约束并同时降低燃煤成本,燃煤电厂应将“现货1”与其他安全指标互补的煤种进行掺烧。然而,由于“现货1”在前4周的掺烧比例较大,导致后4周存量不足,只能减少掺烧比例;因此,为了填补“现货1”的空缺,燃煤电厂只能增加“长协3”“长协4”和“现货2”单独燃烧的比例。
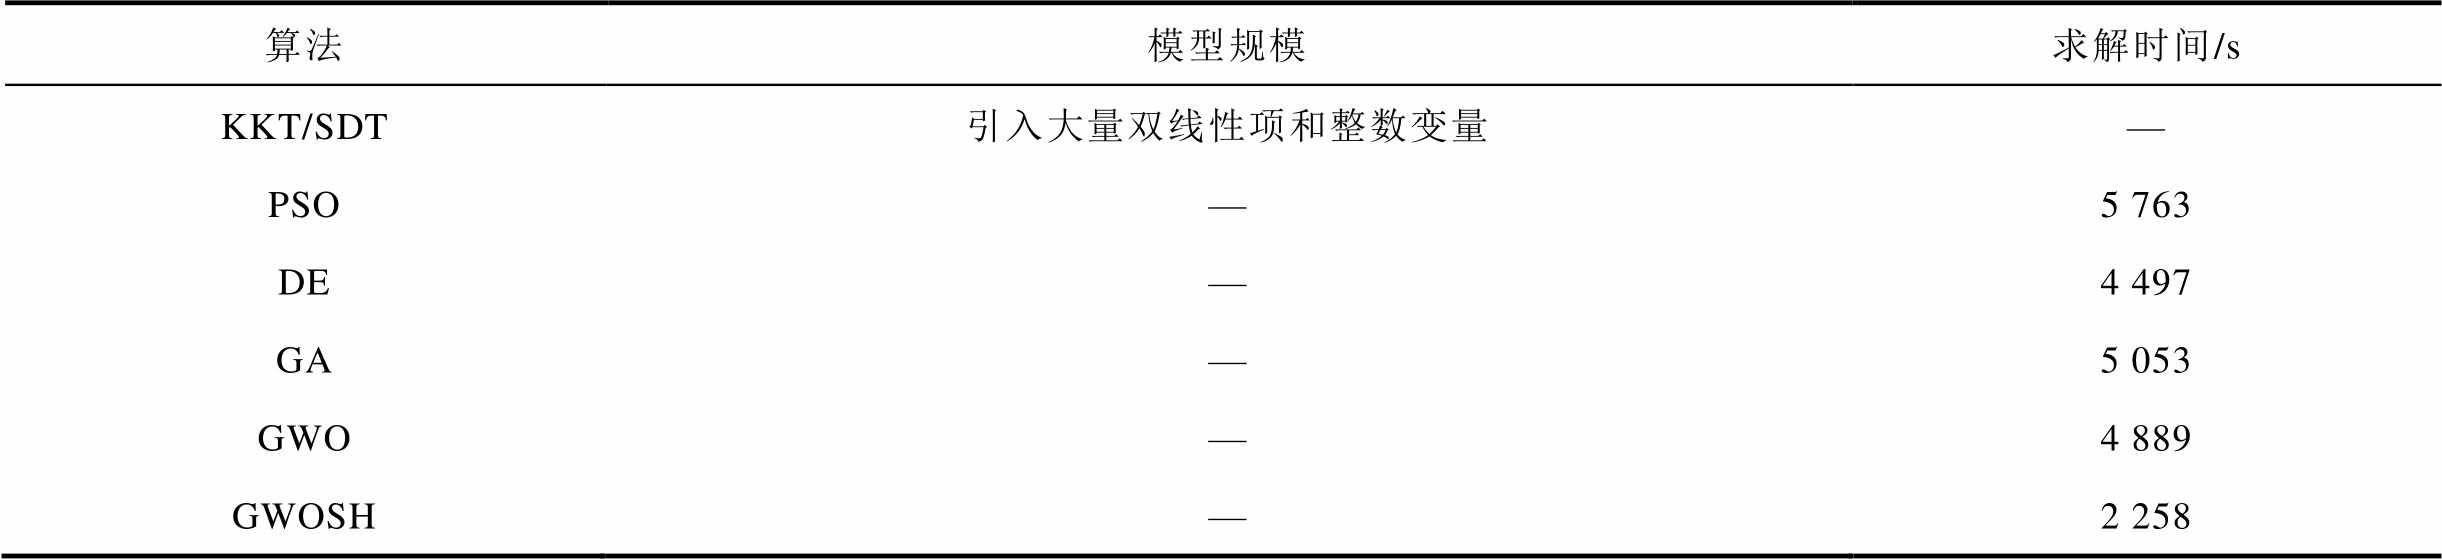
为进一步验证所提GWOSH算法的有效性与优越性,在情景4中分别采用KKT、SDT、粒子群优化(Particle Swarm Optimization, PSO)、差分进化(Differential Evolution, DE)、遗传算法(Genetic Algorithm, GA)、GWO和GWOSH对煤炭-电力市场下燃煤电厂交易决策模型进行求解,各算法参数取值见文献[33, 36-37]。
表5对比了不同算法的求解性能,可以看出,该主从博弈模型涉及多个周典型日的市场出清,模型规模较大。采用KKT或SDT方法统一求解上下层模型时,会引入大量双线性项和整数变量,致使问题可行域极不稳定,求解速度受影响,计算3 h后仍未收敛,无法满足日前市场出清需求。相比之下,PSO、DE、GA、GWO和GWOSH可直接协调两层决策变量,借助群体搜索规避复杂数学转换,显著提升计算效率与可行性,均能在6 000 s内完成求解。
表5 不同算法的求解性能对比
Tab.5 Comparison of solution performance of different algorithms
算法模型规模求解时间/s KKT/SDT引入大量双线性项和整数变量— PSO—5 763 DE—4 497 GA—5 053 GWO—4 889 GWOSH—2 258
图10展示了不同算法的适应度收敛曲线。可以看出,PSO经41次迭代收敛,最终适应度为 12 385.7;DE经30次迭代收敛,最终适应度为 12 693.4;GA经36次迭代收敛,最终适应度为 12 567.2;GWO经33次迭代收敛,最终适应度为12 648.5;GWOSH经23次迭代收敛,最终适应度为12 826.6。此外,GWOSH在寻优过程中陷入停滞的时间短于其他四种算法。这是因为在GWOSH算法中,高等级灰狼对猎物位置认知更精准,灰狼个体仅追随高等级灰狼寻优,可有效地避免因低等级灰狼位置干扰导致的解退化现象,大幅提升了搜索效率与寻优精度。

图10 不同算法的适应度收敛曲线 Fig.10 Fitness convergence curves of different algorithms
鉴于元启发式算法存在“随机性”特征,为获取燃煤电厂的最优交易策略,在情景4中分别独立运行PSO、DE、GA、GWO和GWOSH各200次,对比每次运行后各算法的收敛情况,将收敛表现最优算法所得解确定为最优解。图11展示了不同算法获取最优解的频次,可以看出,GWOSH的最优解获取频次远大于其他四种算法。这是因为GWOSH算法通过设置“跟随狩猎”和“自主探索”两种模式,丰富了种群多样性,从而具备跳出局部最优解并向其他方向搜索的能力,更适用于求解高维复杂非线性优化问题。
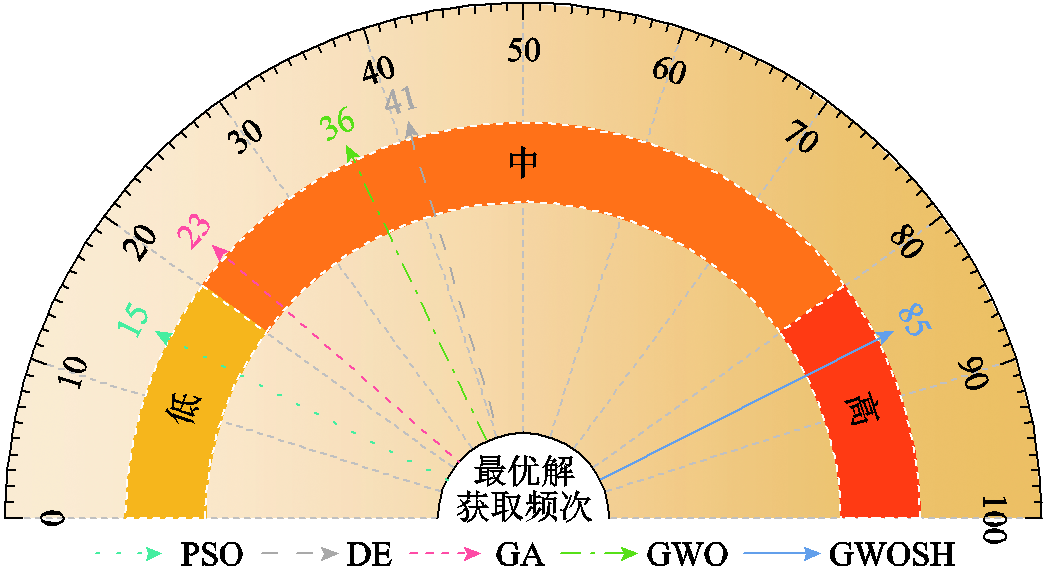
图11 不同算法获取最优解的频次 Fig.11 Frequency of obtaining optimal solutions by different algorithms
在新一轮的煤炭市场和电力市场环境下,本文提出了一种考虑煤炭-电力市场联动博弈的燃煤电厂期货-现货交易策略,并通过算例对比分析证明了该策略的有效性,得出如下结论:
1)相较于传统的单一领域市场决策,本文所提燃煤电厂交易策略是一个更为复杂的投资组合优化问题。通过求解考虑煤炭-电力市场联动的燃煤电厂定价博弈交易模型,能够帮助燃煤电厂得到煤炭-电力市场下的一体化最优交易策略,进而增强企业一体化运营与管理能力。
2)为得到燃煤电厂最恶劣交易环境,本文所提考虑边际机组情况的对手发电商竞价决策模型能有效缩小对手发电商的报价变量决策域,降低主从博弈竞价模型的求解难度,进而帮助燃煤电厂制定鲁棒性决策。
3)在考虑现货交易风险的情况下,本文所提煤炭-电力市场下的期货-现货交易模型通过在电力市场交易部分引入期货交易,能够制定更为保守的交易策略,提高燃煤电厂的风险管控能力,为燃煤电厂提供了在煤炭-电力市场交易决策过程中的收益结算工具与风险管控工具。
本文在建模过程中将其他发电商集体视为单一对手发电商,虽能简化分析燃煤电厂在最恶劣市场环境下的鲁棒策略,但未能充分反映实际电力市场中发电商个体竞争策略的差异性。随着煤炭与电力市场改革深化及人工智能技术的兴起,未来研究可从以下方面拓展:①引入多领导者主从博弈框架或演化博弈理论,构建发电商差异化报价策略及动态学习机制,细化多主体互动下的煤炭-电力期货-现货交易模型;②结合深度强化学习技术,通过智能体自主学习竞价决策域与市场动态响应机制,简化交易决策模型的复杂度并提升策略适应性;③利用深度神经网络刻画发电商竞价行为的不确定性特征,构建数据驱动的竞价决策域动态生成方法,为燃煤电厂提供更精准的风险对冲策略。
附 录
1. 模型求解流程
附图1 模型求解流程
App.Fig.1 Model solving process
2. 算例相关参数
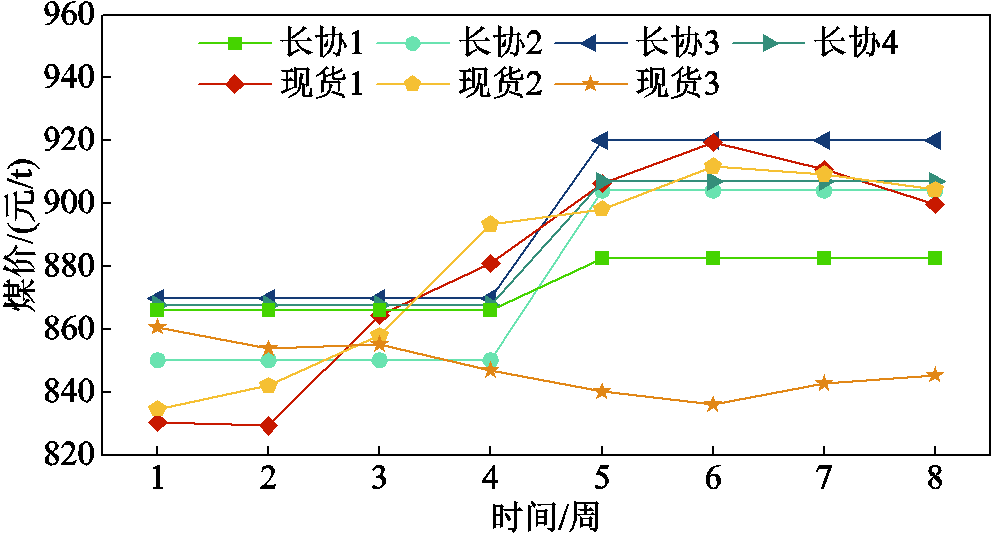
附图2 交易期内燃煤电厂的入场折算煤价
App.Fig.2 Admission converted coal price of coal-fired power plants during the trading period
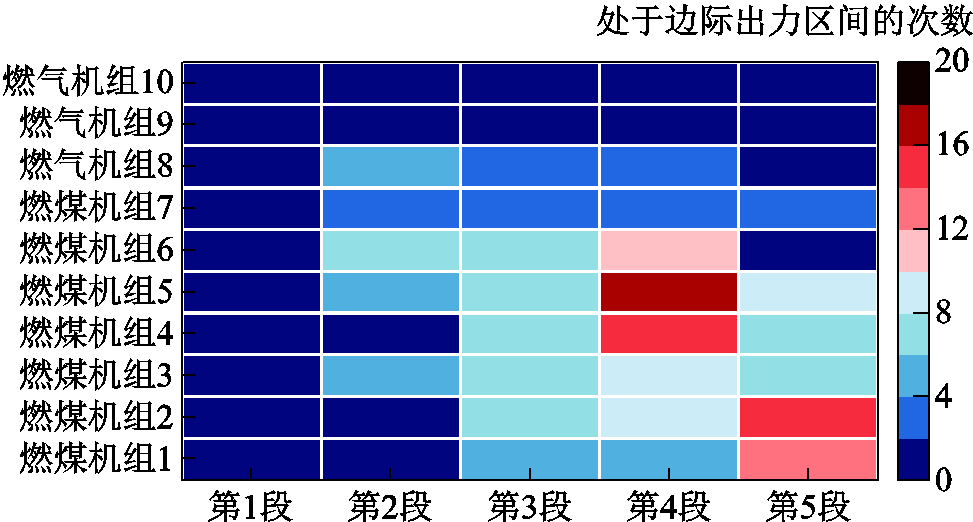
附图3 交易期内的边际机组状态统计
App.Fig.3 Marginal unit status statistics during the trading period
参考文献
[1] Zhang Zhi, Chen Yanbo, Ma Tianyang, et al. Multi-type energy storage expansion planning: a review for high-penetration renewable energy integration[J]. Renewable and Sustainable Energy Reviews, 2025, 219: 115853.
[2] Wu Zhaoyuan, Zhou Ming, Zhang Zhi, et al. An incentive profit-sharing mechanism for welfare transfer in balancing market integration[J]. Renewable and Sustainable Energy Reviews, 2022, 168: 112762.
[3] Chen Yanbo, Tian Haoxin, Zheng Guodong, et al. Operation strategy of rail transit green energy system considering uncertainty risk of photovoltaic power output[J]. Journal of Modern Power Systems and Clean Energy, 2024, 12(6): 1859-1868.
[4] 陈艳波, 刘宇翔, 田昊欣, 等. 基于广义目标级联法的多牵引变电站光伏-储能协同规划配置[J]. 电工技术学报, 2024, 39(15): 4599-4612.Chen Yanbo, Liu Yuxiang, Tian Haoxin, et al. Collaborative planning and configuration of photovoltaic and energy storage in multiple traction substations based on generalized analytical target cascading method[J]. Transactions of China Electrotechnical Society, 2024, 39(15): 4599-4612.
[5] 吴珊, 边晓燕, 张菁娴, 等. 面向新型电力系统灵活性提升的国内外辅助服务市场研究综述[J]. 电工技术学报, 2023, 38(6): 1662-1677. Wu Shan, Bian Xiaoyan, Zhang Jingxian, et al. A review of domestic and foreign ancillary services market for improving flexibility of new power system[J]. Transactions of China Electrotechnical Society, 2023, 38(6): 1662-1677.
[6] Wang Xinru, Long Ruyin, Chen Hong, et al. How to promote the trading in China’s green electricity market? Based on environmental perceptions, renewable portfolio standard and subsidies[J]. Renewable Energy, 2024, 222: 119784.
[7] Wang Benke, Li Chunhua, Ban Yongshuang, et al. A two-tier bidding model considering a multi-stage offer-carbon joint incentive clearing mechanism for coupled electricity and carbon markets[J]. Applied Energy, 2024, 368: 123497.
[8] 姜欣, 刘萌, 王天梁, 等. 电网侧储能电站参与现货联合市场的竞价策略[J]. 电网技术, 2021, 45(9): 3398-3407. Jiang Xin, Liu Meng, Wang Tianliang, et al. Bidding strategy for grid-side energy storage power stations to participate in the spot joint market[J]. Power System Technology, 2021, 45(9): 3398-3407.
[9] 李迁, 姜欣, 张钧钊, 等. 规模化储能参与电力现货市场的商业模式[J]. 上海交通大学学报, 2023, 57(12): 1543-1558. Li Qian, Jiang Xin, Zhang Junzhao, et al. Business models for large-scale energy storage systems to participate in electricity spot market[J]. Journal of Shanghai Jiao Tong University, 2023, 57(12): 1543-1558.
[10] 李军徽, 安晨宇, 李翠萍, 等. 计及调峰市场交易的储能-新能源-火电多目标优化调度[J]. 电工技术学报, 2023, 38(23): 6391-6406. Li Junhui, An Chenyu, Li Cuiping, et al. Multi-objective optimization scheduling method considering peak regulating market transactions for energy storage-new energy-thermal power[J]. Transactions of China Electrotechnical Society, 2023, 38(23): 6391-6406.
[11] ZhaiZhengyuan, Zhang Lei, Wang Yadong, et al. Optimization of power generation structure and electricity transmission pattern in China based on the electricity-carbon coordinated market[J]. Renewable Energy, 2025, 252: 123359.
[12] 朱宗耀, 王秀丽, 吴雄, 等. 复合储能参与电能量及辅助服务市场的运行策略[J]. 电力系统自动化, 2023, 47(18): 80-90. Zhu Zongyao, Wang Xiuli, Wu Xiong, et al. Operation strategy for composite energy storage participating in electric energy and ancillary service markets[J]. Automation of Electric Power Systems, 2023, 47(18): 80-90.
[13] Yi Zhongkai, Xu Yinliang, Wei Xuan, et al. Robust security constrained energy and regulation service bidding strategy for a virtual power plant[J]. CSEE Journal of Power and Energy Systems, 2025, 11(2): 692-704.
[14] 王沛. 双碳背景下考虑不确定性的发电商多元市场协同优化决策研究[D]. 杭州: 浙江大学, 2023. Wang Pei. Research on the synergistically optimized bidding strategy of multiple markets of power generation company considering uncertainty under the background of carbon neutral[D]. Hangzhou: ZheJiang University, 2023.
[15] Sun Sashuang, Liu Youbo, Tang Zhiyuan, et al. A hybrid stochastic-robust bidding model for wind-storage system in day-ahead market considering risk preference[J]. Electric Power Systems Research, 2025, 238: 111148.
[16] 张文锦.基于燃料成本优化的燃煤电厂购煤与竞价策略研究[D]. 广州: 华南理工大学, 2022. Zhang Wenjin. Research on coal purchase and bidding strategy of coalfired power plants based on fuel cost optimization[D]. Guangzhou: South China University of Technology, 2022.
[17] 黄雷. 火力发电厂燃煤全过程成本分析与优化研究[D]. 北京: 华北电力大学, 2018. Huang Lei. Cost analysis and optimization of the whole process coal burning in thermal power plan[D]. Beijing: North China Electric Power University, 2018.
[18] Prasad S K, Mangaraj B K. A multi-objective competitive-design framework for fuel procurement planning in coal-fired power plants for sustainable operations[J]. Energy Economics, 2022, 108: 105914.
[19] 廖志伟, 郑广昱, 谢汛恺, 等. 基于上下游市场联动的燃煤电厂两阶段决策模型[J]. 中国电机工程学报, 2024, 44(8): 3036-3046. Liao Zhiwei, Zheng Guangyu, Xie Xunkai, et al. A two-stage decision model for coal-fired power plants based on upstream and downstream market linkages [J]. Proceedings of the CSEE, 2024, 44(8): 3036-3046.
[20] 王辉, 孙学晶, 刘达, 等. 基于条件风险价值的时序运行燃煤采购决策模型[J]. 华北电力大学学报(自然科学版), 2024, 51(6): 104-114. Wang Hui, Sun Xuejing, Liu Da, et al. Time-series operational coal procurement decision model based on conditional value-at-risk[J]. Journal of North China Electric Power University, 2024, 51(6): 104-114.
[21] Che Ping, Liu Yi, Che Liang, et al. Co-optimization of generation self-scheduling and coal supply for coal-fired power plants[J]. IEEE Access, 2020, 8: 110633-110642.
[22] Huang Qiuli, Han Song, Rong Na, et al. Stochastic economic dispatch of hydro-thermal-wind-photovoltaic power system considering mixed coal-blending combustion[J]. IEEE Access, 2020, 8: 218542-218553.
[23] 张恒基, 王海宁, 袁明珠, 等. 中国电力中长期市场交易机制分析与建议[J]. 电力系统自动化, 2024, 48(11): 11-23. Zhang Hengji, Wang Haining, Yuan Mingzhu, et al. Analysis and suggestions on trading mechanism of china’s medium- and long-term electricity market[J]. Automation of Electric Power Systems, 2024, 48(11): 11-23.
[24] Kallabis T, Pape C, Weber C. The plunge in German electricity futures prices-analysis using a parsimoniousfundamental model[J]. Energy Policy, 2016, 95: 280-290.
[25] 陶冶, 魏震波, 兰森林, 等. 考虑电力期货交易的发电企业全市场收益优化模型[J]. 电力建设, 2024, 45(5): 141-149. Tao Ye, Wei Zhenbo, Lan Senlin, et al. Market-wide revenue optimization model of power generation company considering electricity futures trading[J]. Electric Power Construction, 2024, 45(5): 141-149.
[26] 王旭东, 高赐威. 中长期市场下发电企业发电与购煤安排两阶段决策模型[J]. 电网技术, 2021, 45(10): 3992-4001. Wang Xudong, Gao Ciwei. Two-stage decision-making model of power generation and coal purchase arrangement for power generation companies in medium-and long-term market[J]. Power System Technology, 2021, 45(10): 3992-4001.
[27] 孙毅, 李飞, 胡亚杰, 等. 计及条件风险价值和综合需求响应的产消者能量共享激励策略[J]. 电工技术学报, 2023, 38(9): 2448-2463. Sun Yi, Li Fei, Hu Yajie, et al. Energy sharing incentive strategy of prosumers considering conditional value at risk and integrated demand response[J]. Transactions of China Electrotechnical Society, 2023, 38(9): 2448-2463.
[28] 陈泽宇, 陈艳波. 计及循环寿命和电能量-调频市场出清的储能自调度策略[J]. 电力系统自动化, 2024, 48(14): 28-41. Chen Zeyu, Chen Yanbo. Self-scheduling strategy of energy storage considering cycle life and clearing of electric power energy-frequency regulation market[J]. Automation of Electric Power Systems, 2024, 48(14): 28-41.
[29] 吴洋, 辛茹, 邹文滔, 等. 提升电力现货市场出清结果可解释性的综合分析方法[J]. 南方电网技术, 2022, 16(6): 113-123. Wu Yang, Xin Ru, Zou Wentao, et al. Comprehensive analysis method for enhancing the explainability of elec-tricityspot market clearing results[J]. Southern Power System Technology, 2022, 16(6): 113-123.
[30] 陈艳波, 田昊欣, 刘宇翔, 等. 计及电动汽车需求响应的高速公路服务区光储充鲁棒优化配置[J]. 中国电机工程学报, 2025, 45(5): 1752-1766. Chen Yanbo, Tian Haoxin, Liu Yuxiang, et al. Robust optimization configuration of photovoltaic-storage- charging integrated system in expressway service area considering demand response of electric vehicles[J]. Proceedings of the CSEE, 2025, 45(5): 1752-1766.
[31] 王怡, 杨知方, 余娟, 等. 从优化视角剖析电力市场的定价问题[J]. 电工技术学报, 2023, 38(17): 4729-4745. Wang Yi, Yang Zhifang, Yu Juan, et al. Analyzing pricing problem in electricity market from an optimization perspective[J]. Transactions of China Electrotechnical Society, 2023, 38(17): 4729-4745.
[32] 于惠钧, 马凡烁, 陈刚, 等. 基于改进灰狼优化算法的含光伏配电网动态无功优化[J]. 电气技术, 2024, 25(4): 7-15, 58. Yu Huijun, Ma Fanshuo, Chen Gang, et al. Dynamic reactive power optimization of photovoltaic distribution network based on improved gray wolf optimization algorithm[J]. Electrical Engineering, 2024, 25(4): 7-15, 58.
[33] 张新明, 涂强, 康强, 等. 强化狼群等级制度的灰狼优化算法[J]. 数据采集与处理, 2017, 32(5): 879-889. Zhang Xinming, Tu Qiang, Kang Qiang, et al. Grey wolf optimization algorithm based on strengthening the hierarchy of wolves[J]. Journal of Data Acquisition and Processing, 2017, 32(5): 879-889.
[34] 陈艳波, 强涂奔, 田昊欣, 等. 考虑集中式与分布式新能源不确定性的输配协同负荷恢复方法[J]. 电工技术学报, 2026, 41(7): 2281-2299. Chen Yanbo, Qiang Tuben, Tian Haoxin, et al. Coordinated load restoration method of transmission and distribution networks considering the uncertainties of centralized and distributed renewable energy sources[J]. Transactions of China Electrotechnical Society, 2026, 41(7): 2281-2299.
[35] 陈艳波, 田昊欣, 强涂奔, 等. 内嵌数据驱动的三相不平衡有源配电网两阶段动态最优潮流调度方法[J]. 电工技术学报, 2026, 41(9): 3005-3021, 3037. Chen Yanbo, Tian Haoxin, Qiang Tuben, et al. A two-stage dynamic optimal power flow dispatch method for three-phase unbalanced active distribution networksincorporating data-driven approaches[J]. Transactions of China Electrotechnical Society, 2026, 41(9): 3005-3021, 3037.
[36] 陈艳波, 马嘉昊, 刘镇湘, 等. 计及阻尼惯量耦合振荡约束的多虚拟同步机馈入系统多层感知器动态控制策略[J]. 电工技术学报, 2026, 41(4): 1281-1297. Chen Yanbo, Ma Jiahao, Liu Zhenxiang, et al.Dynamic control strategy of multilayer perceptron for multiple virtual synchronous machine feed-in systems considering damped-inertia coupling oscillation constraints[J]. Transactions of China Electrotechnical Society, 2026, 41(4): 1281-1297.
[37] 靳灿, 张晓燕, 孙本川. 基于海鸥优化算法改进深度极限学习机的锂电池健康状态预测[J]. 电气技术, 2025, 26(7): 40-45. Jin Can, Zhang Xiaoyan, Sun Benchuan, et al.State of health prediction for lithium batteries based on deep extreme learning machine improved by seagull optimization algorithm[J]. Electrical Engineering, 2025, 26(7): 40-45.
Abstract During the 13th Five-Year Plan period, the state implemented a continuous policy of cutting overcapacity in the coal industry, which led to a mismatch between coal production capacity and coal demand during the 14th Five-Year Plan period. As a result, coal prices continued to rise from 2021 to 2022. Meanwhile, the installed capacity of renewable energy in our country has been increasing year by year. The massive influx of “green electricity” has further compressed the profit margins of thermal power enterprises in the electricity energy market. Under the new round of coal market and power market environment, coal-fired power enterprises are confronted with multiple pressures such as rising coal prices, falling electricity prices and reduced power generation. Coal-fired power enterprises need to enhance their integrated management and control capabilities over both upstream coal market transactions and downstream power market transactions. How to formulate the optimal trading strategy and increase the profits of coal-fired power enterprises in both the coal market and the power market is the core issue in the cost control field of coal-fired power enterprises. The mutual influence between the decision-making results of the coal market and the clearing results of the electricity market, the pricing game process among power generators, and the settlement rules of futures trading are all issues that need to be urgently addressed. Therefore, studying the integrated futures and spot trading strategies in the coal-electricity market is of great significance for improving the market competitiveness of coal-fired power enterprises and reducing their operational risks.
To this end, a futures-spot trading strategy for coal-fired power plants considering linked gaming in coal-electricity markets is developed. First, the worst-case trading environment for coal-fired power plants is obtained through a bidding decision model of rival power generators under marginal unit conditions. Next, the grey wolf optimization algorithm based on strengthening the hierarchy of wolves is used to solve the trading decision model of coal-fired power plants in coal-electricity markets. Finally, the effectiveness of the strategy is verified through case studies.
The following conclusions are drawn: (1) Compared with the traditional single-domain market decision-making, the trading strategy of coal-fired power plants proposed in this paper is a more complex portfolio optimization problem. By solving the pricing game trading model of coal-fired power plants considering the linkage of the coal-electricity market, it can help coal-fired power plants obtain the integrated optimal trading strategy under the coal-electricity market, thereby enhancing the integrated operation and management capabilities of enterprises. (2) To obtain the most severe trading environment for coal-fired power plants, the counterparty power generator bidding decision model considering the marginal unit situation proposed in this paper can effectively narrow the decision domain of the counterparty power generator’s quotation variable, reduce the difficulty of solving the master-slave game bidding model, and thereby help coal-fired power plants make robust decisions. (3) Considering the risks of spot trading, the futures-spot trading model in the coal-electricity market proposed in this paper can formulate more conservative trading strategies and enhance the risk management and control capabilities of coal-fired power plants by introducing futures trading in the electricity market trading section. It provides coal-fired power plants with revenue settlement tools and risk control tools in the decision-making process of coal-electricity market transactions.
keywords:Coal market, electricity market, pricing game, market linkage, futures trading
DOI: 10.19595/j.cnki.1000-6753.tces.251207
中图分类号:TM732; F713.5
国家自然科学基金(U24B2083, 52407098)、中央高校基本科研业务费专项资金(2025JC001)和国家资助博士后研究人员计划(GZC20240463)资助项目。
收稿日期 2025-07-09
改稿日期 2025-08-28
田昊欣 男,1996年生,博士研究生,研究方向为新能源电力系统规划和运行。E-mail:haoxin_tian@ncepu.edu.cn
陈艳波 男,1982年生,教授,博士生导师,研究方向为新能源电力系统优化与分析。E-mail:chenyanbo@ncepu.edu.cn(通信作者)
(编辑 赫 蕾)